Instagram


SK海力士2026第三季業績:營業收入、利潤與市場預期比較
|
萬億韓元,除特別説明外 |
市場預期 |
實際業績 |
與預期差異 |
|
營業收入 |
99.0 |
104.6 |
+5.7% |
|
毛利率 |
84.6% |
86.0% |
+1.4個百分點 |
|
經營利潤 |
77.5 |
83.3 |
+7.5% |
|
淨利潤 |
59.7 |
39.8 |
-33.3% |
SK海力士2026年第三季業績重點
SK海力士2026年第三季業績營業收入達104.6萬億韓元,較預期升5.7%。
- DRAM出貨量增長加快,盈利動力更趨多元化: SK海力士第三季度收入及經營利潤分別超出市場預期5.7%及7.5%。
- HBM4帶動增長:隨着HBM4出貨增加、1cnm製程升級及M15X產能爬坡,DRAM位元出貨量有望進一步增長,減少收入對記憶體價格上漲的依賴。
- 長期供貨協議及審慎擴產,有助維持記憶體上升週期:SK海力士的LTA已覆蓋2027及2028年超過50%的產能,並計劃根據客戶需求分階段增加產能。配合充裕現金及較低負債水平,公司有望在擴張業務的同時,降低供應過剩及財務風險。
- 股東回報與技術優勢支持估值上升空間:大規模派息及股份回購計劃有助改善投資者信心,而HBM技術領先及AI記憶體需求增長,則為中長期盈利提供支持。儘管Solidigm暫停上市帶來融資不確定性,我們仍看好SK海力士的投資前景,維持ADR目標價234美元,潛在升幅為61.3%。
SK海力士第三季營收增長分析:出貨量與價格齊升 帶動收入按年飆3倍
在近期對AI硬件週期延續的市場憂慮下,SK海力士交出一份亮眼的答卷,再次印證記憶體週期的強勁。
表一:SK海力士收入升幅拆解
|
2026年第二季度 |
2026年第三季度 |
|
|
DRAM位元出貨量(B/G)1 |
按季單位數升幅 |
按季約升10% |
|
DRAM平均售價(ASP) |
按季約升30% |
按季約升20% |
|
NAND B/G |
按季升15%-17% |
按季輕微下跌 |
|
NAND ASP |
按季約升50% |
按季約升20% |
|
資料來源:SK海力士業績簡報、奕豐金融編纂 注1:是指記憶體公司在特定期間內售出的記憶體總容量,以位元(bit)計算。 |
||
1. DRAM業務分析:HBM4出貨增加及1cnm製程升級帶動增長
作為數據中心的核心記憶體部件,DRAM位元出貨量在第三季度呈現明顯的加速,ASP的升幅則輕微放緩至約20%後段,但整體上仍維持升勢。受惠於AI伺服器需求的強勁增長,採用1cnm製程的伺服器DDR5在整體收入佔比中有所提高,加上HBM4出貨量逐步增加,收入結構在第三季度開始向高附加值產品傾斜。
如我們之前所述,DRAM價格在AI需求開始爆發時飆升至歷史高位,對記憶體生產商而言,該階段的收入更大程度來自於價格上升。然而,這類型增長動力比較難以維持,在價格上升至一定水平,後續價格升幅會在高基數影響下有所放緩。因此,記憶體公司在享受價格紅利時,也有必要尋找另一種相對持久的增長動能。
延伸閲讀:〈SK海力士|AI時代不可忽略的「記憶之王」〉
三季度DRAM位元出貨量的增長加快,反映SK海力士的收入增長動力有望逐步由價格上升擴展至出貨量增加。相比以往較依賴記憶體價格上漲的增長模式,出貨量提升有望為公司帶來額外增長動力,減少對價格週期的依賴。值得注意的是,SK海力士曾多次強調產能受限的問題。儘管新晶圓廠需要較長時間建設,公司仍可透過先進製程升級,提高每片晶圓的有效位元產量,從而緩解供應限制。管理層對第四季度的展望亦支持這項判斷。隨着1cnm製程擴展及M15X工廠產能爬坡,公司預計DRAM位元出貨量按季升幅將由第三季度約10%,加快至第四季度約25%,進一步反映技術升級及產能擴張對收入增長的影響開始變大。
2. NAND業務分析:企業級SSD的需求增長能否抵消出貨壓力?
NAND在位元出貨量增長上呈現了和DRAM不同的走勢。儘管公司積極增加321層TLC企業級SSD的銷售,但隨着記憶體價格上漲持續對消費電子產品需求構成壓力,企業級SSD的增長或尚未足以完全抵消其他NAND產品的出貨壓力。不過,考慮到AI數據中心對企業級SSD的需求仍然強勁,加上管理層預計第四季度將進一步提高321層企業級SSD的產能佔比,我們認為單一季度的位元出貨量下降,並不代表SK海力士NAND業務的增長前景轉弱。相反,隨着產品組合逐步向高附加值企業級SSD傾斜,以及先進製程產能持續提升,NAND業務仍有望實現增長。
SK海力士長期合約(LTA)能覆蓋2027及2028年50%產能
SK海力士管理層再次在業績中強調記憶體短缺至少持續至2030年,而從實際需求來看,若將已簽訂的長期合約(LTA)和洽談中的需求一併計算,現有需求或足以覆蓋DRAM和HBM至2029年的供應量。不過,從經營角度而言,LTA仍是鎖定未來產能的最大保障。
目前通過LTA鎖定的承諾採購量已覆蓋2027年及2028年超過50%的產能,同時也設有訂金和其他保障制度增加違約成本,確保合約得以履行。儘管SK海力士提及到合約價格會在與客戶協定的範圍内設定,並會根據實際市場情況調整。但鑑於記憶體需求預計將維持強勁,加上SK海力士採取相對彈性的產能管理措施,我們認為記憶體價格下跌的空間相對狹窄。因此,LTA的核心作用並非鼓勵SK海力士盲目擴張產能,而是透過提前鎖定客戶需求,協助公司更有紀律地規劃產能及資本開支,降低供應過剩的風險。整體而言,LTA不但有助提升未來收入的能見度,亦能在一定程度上減輕記憶體價格週期對公司盈利的衝擊。
SK海力士擴產計劃及財務分析:財務狀況維持穩健
表二:SK海力士今年以來公開的擴張計劃
|
項目 |
地點 |
產品定位 |
|
龍仁Y2 |
京畿道龍仁半導體集群 |
次世代DRAM和HBM |
|
龍任Y1 |
京畿道龍仁半導體集群 |
DRAM和HBM |
|
清州M17 |
清州 |
NAND |
|
清州M15X |
清州 |
HBM4 |
|
Solidigm 美國NAND廠 |
美國 |
NAND |
|
資料來源:公司公告、奕豐金融編纂 |
||
另一值得關注的是SK海力士在長期投資上的部署,由於目前產能嚴重供不應求,產能擴張成為必然。加上南韓政府有意將南韓打造為全球AI的主要硬件中心,SK海力士因此在今年先後公布多個投資計劃。雖然產能增加能帶動出貨量增長,但市場也存在對產能過剩的擔憂,如主要客戶的AI資本投資計劃進度不如預期,更有可能直接拉低公司的投資回報。
SK海力士管理層因此在本次的業績電話會議中對此進行更詳細的説明,除了通過LTA提早計劃產能外,公司也會通過客戶實際需求分階段安裝和開放生產設備。由此可見,即使SK海力士正在加速半導體工廠的興建工程,但投入產能仍會根據實際情況作調整,以免出現過多閒置產能及影響記憶體價格。更重要的是,因應最近由CoreWeave引起的債務風險,SK海力士特別強調不會單純根據客戶公布的資本開支計劃決定產能,而是會考慮財務狀況、資金能力和供應鏈等,進一步印證SK海力士在規劃產能時的謹慎態度。
此外,由於HBM生產工序越來越複雜,加上客戶偏向與SK海力士展開定製HBM的合作。隨着製造難度增加,所需要的資源也隨之上升。因此,加大資本投資未必會帶來同比例的記憶體供應增加,使產能擴張規模相對受控。
圖一:SK海力士收入與經營利潤率
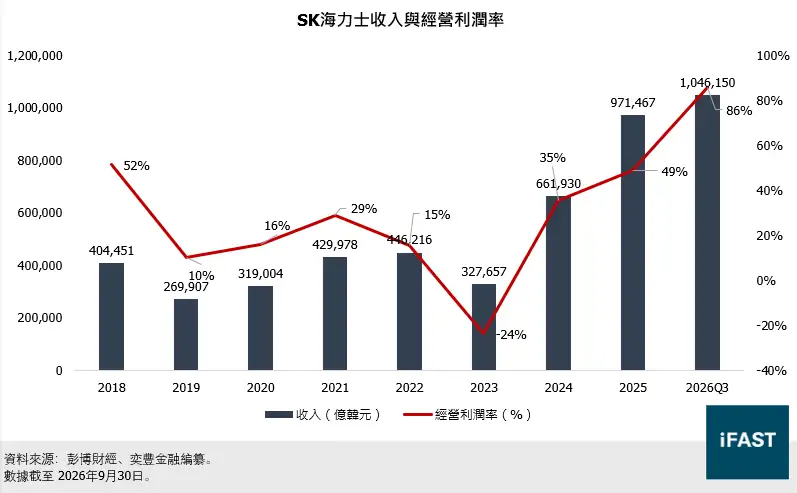
利潤表現方面,雖然SK海力士第三季度淨利潤率降至38%,但主要是受投資及匯兌相關非經營性虧損拖累,而非核心營運轉弱。經營利潤更按年升632%,營業利潤率則創下80%的新高,反映公司具備較強的定價能力及營運槓桿。
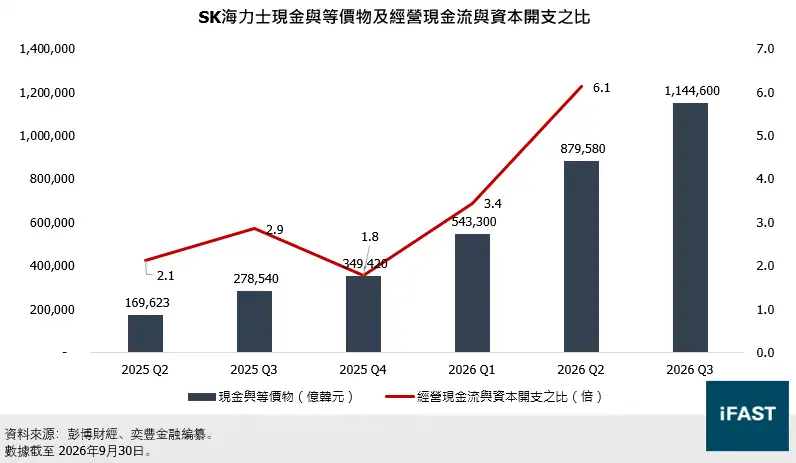
圖二:SK海力士現金與等價物及經營現金流與資本開支之比
圖三:SK海力士計息負債與資產之比
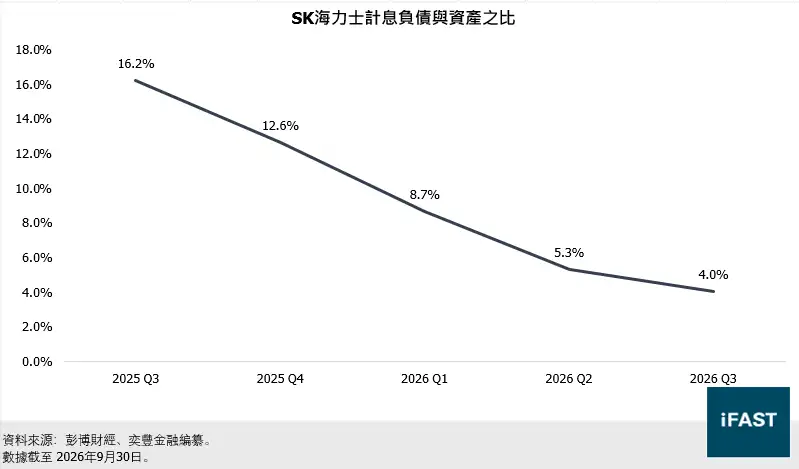
另一方面,來自經營活動的現金流和現金與等價物依然充裕。截至今年第三季度的現金與等價物達114.5萬億韓元,比第二季度高出30.1%。同時,即使公司陸續公布多個投資計劃,截至第二季度的經營現金流與資本開支之比亦達到6.1倍,反映公司流動資金相當充足。另外,SK海力士第三季度的計息負債只佔總資產的4%,顯示公司的財務彈性較高,即使未來需要通過債務融資籌集項目資金,也未必會對財務基礎造成重大影響。
SK海力士2026股息及股份回購計劃:股東回報如何影響估值?
作為AI供應鏈的核心供應部分,市場普遍預料到SK海力士會於第三季度繼續享受記憶體短缺帶來的紅利,逾三倍的收入升幅實際上也屬意料之内。我們因此認為,相比繼續造好的財務表現,股東回報計劃才是本次業績的亮點,也是支持SK海力士股價當日升11.8%的關鍵原因。
與上兩季不同,SK海力士在公布第三季業績的同時,也公布規模近100兆韓元的股東回報計劃。
表三:SK海力士2026財年股東回報計劃
|
項目 |
規模 |
具體説明 |
|
現金股息 |
至少30萬億韓元 |
根據經營業績派息,並透過特別股息分享投資收益。 |
|
第三季度股息 |
約14萬億韓元 |
每股20,000韓元,包括10,000韓元業績股息及10,000韓元鎧俠投資收益特別股息。 |
|
年末股息 |
未定 |
未定 |
|
第一輪股份回購 |
40萬億韓元 |
8月公布,10月已完成回購,股份將於其後註銷。 |
|
第二輪股份回購 |
20萬億韓元 |
10萬億韓元用於股份註銷,另外10萬億韓元用於員工報酬。 |
|
長期股東回報政策 |
累計自由現金流50%以上 |
2025至2027年期間,透過現金股息及股份回購註銷回饋股東 |
|
資料來源:公司公告、奕豐金融編纂 |
||
繼首輪40兆韓元股份回購計劃後,SK海力士計劃再度推出10萬億股份回購計劃,藉此減少流通股數量及增加現有股東所享受的每股盈利。同時,提高定期股息及派發特別股息亦可為股東帶來額外現金回報。憑藉強勁的盈利能力及現金儲備,這些措施有望透過潛在資本增值及股息收入提高股東總回報,支持股價回升。
擴大股份回購計劃亦可反映管理層對公司基本面的信心,及傳遞認為公司股價正被低估的看法。更重要的是,作為KOSPI指數的主要成分股之一,SK海力士的股東回報措施有望改善整體市場情緒,並鼓勵其他南韓上市公司採取類似的資本配置做法。長遠而言,這或有助提升投資者信心,推動公司和整體南韓股市的估值折讓逐步收窄。
Solidigm上市叫停 對SK海力士有何影響?融資風險與股東權益分析
Solidigm 是 SK 海力士在高容量企業級 SSD 及 AI 儲存解決方案領域的重要平台。SK 海力士的 HBM 與伺服器 DRAM 支援 AI 系統運算,Solidigm 的企業級 SSD 則負責長時間儲存模型、訓練資料及運算成果,並支援資料讀取,使集團在 AI 記憶體與儲存領域的布局更為全面。
自今年8月起,市場陸續傳出 Solidigm赴美上市的消息。然而,SK 海力士於10月23日宣布停止評估其上市計劃,表示需要因應資本市場環境及股價走勢,重新考慮上市是否符合現有股東的利益。公司同時強調,Solidigm 的增長前景及投資需要並未改變。
我們認為,擱置 IPO 對 SK 海力士的影響具有兩面性:一方面,集團失去一條潛在的外部融資渠道;另一方面,也避免在不利市場環境下發行股份及引入新的少數股東。現階段,更值得關注的是替代融資方案、投資節奏及預期回報,而非單憑上市安排改變,就下調對集團核心業務的判斷。
1. 融資彈性下降
如順利於美國上市,Solidigm最高可籌集150億美元的資金,用於擴充位於美國俄亥俄州英特爾園區的eSSD產能。然而,停止上市會切斷股權融資路徑,而新增產能的投資需求則仍然存在。若公司維持原有投資規模,且未能取得其他外部資金,便可能增加對內部現金或債務融資的依賴。
2. 擴產後續影響需要關注
若SK海力士動用自由現金流擴張NAND業務,或會擠壓DRAM投資、股份回購及股息空間;若項目回報低於資本成本,更可能損害股東價值。若透過債務融資,則會增加利息及還本壓力,甚至需要依賴其他業務現金流償債。考慮到NAND市場競爭激烈,週期波動較DRAM明顯,加上TrendForce預計供需緊張將於2027年下半年逐步緩解,投資者應密切關注項目融資方式、產能利用率、產品定價及現金流表現,以評估投資回報及潛在財務風險。
3. 避免在不利估值下攤薄權益
SK海力士曾提及,暫停Solidigm的其中一個原因是股市投資環境轉差。實際上,該考量正正為股東權益提供有效保障。如Solidigm 以偏低估值發行新股,母公司股東對未來盈利的間接權益會被攤薄。加上在推動Solidigm上市的過程中,管理層也需要考慮是否會觸犯南韓當局對雙重上市的影響。因此,暫停上市可避免在當前環境下接受不理想的融資條件,亦有助紓緩市場對母子公司同時上市、持股攤薄及母公司估值折讓的疑慮。
SK海力士股價前景與目標價分析:234美元的目標價是否合理?
儘管日前SK海力士因種種原因而遭受抛售,但是次業績無疑再次強化我們對SK海力士以至整個記憶體週期的信心。如我們在上文所述,預計HBM4在下季度開始會成為拉動SK海力士DRAM出貨量的主要動力。據公司透露,目前HBM4的生產良率已高於預期,並正同步向主要客戶提供HBM4E的樣品。值得注意的是,SK海力士也開始與客戶共同開發客製化HBM,反映SK海力士在供應鏈上的地位有所提升,同時給予公司更高的定價權。即使市場近日關注長鑫科技的技術突破會否侵蝕SK海力士的市場份額,但如管理層所述,有關公司的技術更大程度上屬於研發成功的創新。但在實際應用上,我們認為穩定的良率表現、客戶驗證及大規模量產的可行性才是市場應該考慮的指標。因此,即使技術在現階段有所突破,也未必會立即對SK海力士構成極大競爭。
整體而言,隨着AI推論應用持續擴展,記憶體需求有望進一步增長,而日益複雜的生產工序及龐大的終端需求,亦將持續限制產能擴張速度,為記憶體價格及供應商盈利提供支持。在SK海力士維持高端記憶體市場領導地位、持續推進技術升級,以及透過長期供貨協議提高需求能見度的背景下,我們認為公司的中長期盈利增長前景依然穩固。此外,大規模股東回報計劃有望提升資本運用效率及投資者信心,進一步支持公司估值。因此,我們認為SK海力士的上行週期仍然可期,股價也存在進一步攀升的空間。
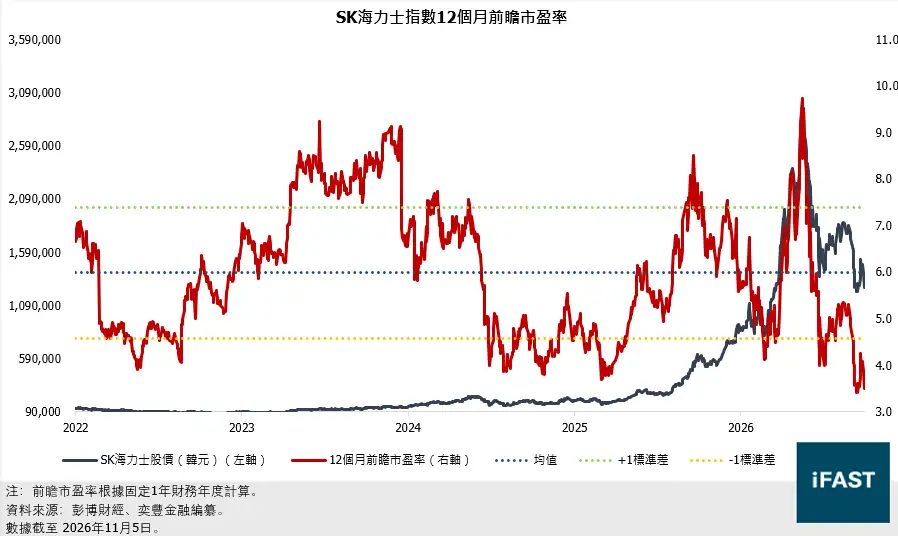
目前SK海力士的12個月前瞻市盈率為3.5倍,明顯低於-1標準差水平。我們認為7月的半導體板塊和韓股回調已為SK海力士打開更大的上行空間,同時我們也根據強勁的季度業績而上調了本年每股盈利的預測。在維持合理市盈率為6倍的前提下,SK海力士ADR截至2028年底前的價格為234美元,截至2026年11月5日的潛在升幅達89.3%。
圖四:SK海力士指數12個月前瞻市盈率
表四:SK海力士(ADR)的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股ADR盈利(美元) |
4.4 |
21.7 |
36.3 |
39.1 |
|
每股ADR盈利年增長率 |
128.7% |
395.7% |
67.3% |
7.7% |
|
市盈率(倍) |
28.3 |
5.7 |
3.4 |
3.2 |
|
股息率 |
0.4% |
2.2% |
3.6% |
3.9% |
|
截至2028年底的目標價(基於6倍合理市盈率) |
234 |
|||
|
潛在升幅 |
89.3% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
表五:相關投資產品
|
市場 |
股票 |
ETF |
|
亞洲半導體 |
SK海力士2026年第三季業績:常見問題(FAQ)
1. SK海力士2026年第三季業績是否超過預期?
SK海力士第三季收入為104.6萬億韓元,經營利潤為83.3萬億韓元,分別高於市場預期的5.7%及7.5%。然而,受非經營項目拖累,淨利潤為39.8萬億元,低於市場預期的33.3%。
2. HBM4為何對SK海力士重要?
隨着HBM4出貨增加、1cnm製程升級及M15X產能爬坡,SK海力士有望進一步改善高附加值產品組合,並透過先進製程升級提升DRAM出貨量,以減少收入對記憶體價格上漲的依賴。
3. SK海力士目標價為多少?
根據上文內容,SK海力士的12個月前瞻市盈率為4.2倍,我們認為7月的半導體板塊和韓股回調已為SK海力士打開更大的上行空間,同時根據強勁的季度業績而上調了本年每股盈利的預測。在維持合理市盈率為6倍的前提下,SK海力士ADR截至2028年底前的價格為234美元,截至2026年11月5日的潛在升幅達89.3%。