Instagram


英特爾2026年第三季財報重點
- 英特爾2026年首三季收入按年增長約18%至462億美元,數據中心及AI(DCAI)收入已超越2025年全年,但記憶體荒拖累PC業務,第四季收入指引亦遠遜預期,股價單日急跌約30%。
- 2026年全年資本開支上調至200億美元,2027年將再大幅上升。雖然管理層重申2027年會繼續去槓桿,但自由現金流在改善後再度承壓,去槓桿步伐或較預期慢。
- 230億美元股本融資令英特爾轉為淨現金,短期償債能力充足;投資者宜偏好短至中年期債券,長年期債券宜審慎。
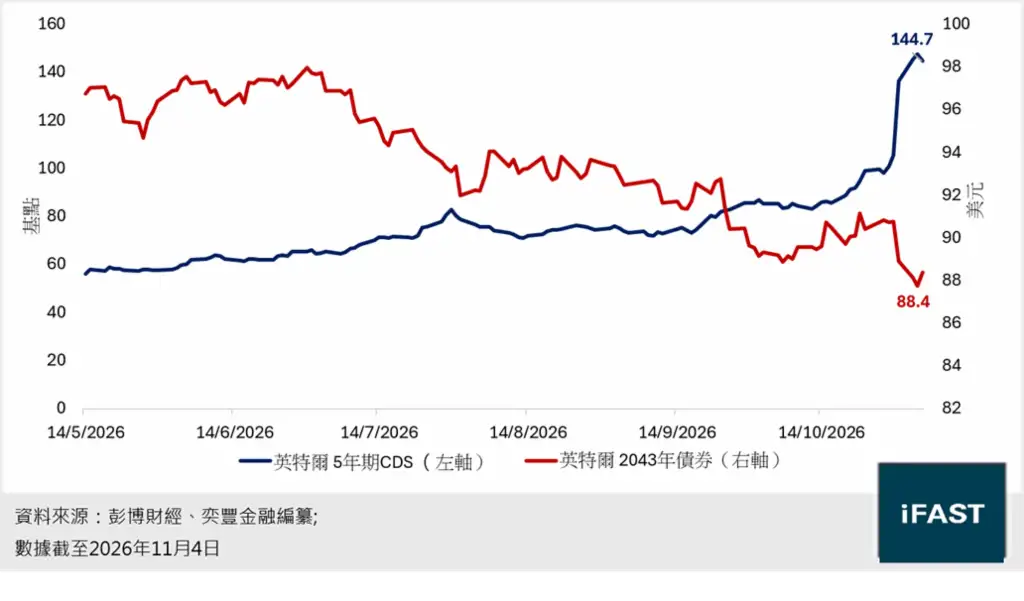
我們於今年5月發表的文章中指出,英特爾轉型成效初現,自由現金流和信貸基礎已有改善。最近,英特爾於10月29日公布第三季業績,收入和毛利率均高於預期,但第四季指引卻遠遜市場預期。股價因此急跌約30%,創有紀錄以來最大單日跌幅;五年期信用違約交換(CDS)亦擴闊至145基點的紀錄高位(見圖一)。
延伸閱讀:〈英特爾至暗時刻已過—AI+代工雙驅動,是復甦良機還是隱藏風險?〉
圖一:英特爾的CDS和債券價格
 業績勝預期卻遭拋售,是一時的情緒反應,還是英特爾信貸故事的轉折點?本文將先回顧英特爾2026年首三季的營運表現及第四季展望,再分析現金流、債務與流動性的變化,並對照5月時的觀點作出更新。
英特爾2026年第三季財報表現如何?AI動能超出預期,PC業務逐季轉弱
2026年首三季,英特爾收入合計462億美元(下同),按年增長約18%,增速更由第一季的7%加快至第二及第三季的25%和21%。盈利能力亦同步修復,首三季錄得營運利潤11.8億元,扭轉去年同期27.9億元的營運虧損;單看第三季,營運利潤率由去年同期的5.0% 升至15.3%,毛利率亦由第一季的39.4% 升至43.0%。
數據中心及AI(DCAI)是增長及盈利改善的主要動力。首三季收入達187億元,按年增長53%,已超越2025年全年的169億元;營運利潤更由去年同期的21.7億元增至70.6億元,營運利潤率由17.8%升至37.9%,利潤貢獻已與PC業務相若。管理層形容第三季是15年來最強勁的數據中心增長。較早前我們提到,AI運算由訓練轉向推論及代理式AI,帶動CPU需求,首三季的表現正反映這股動能比預期更強(見圖二)。
圖二:英特爾的營運利潤
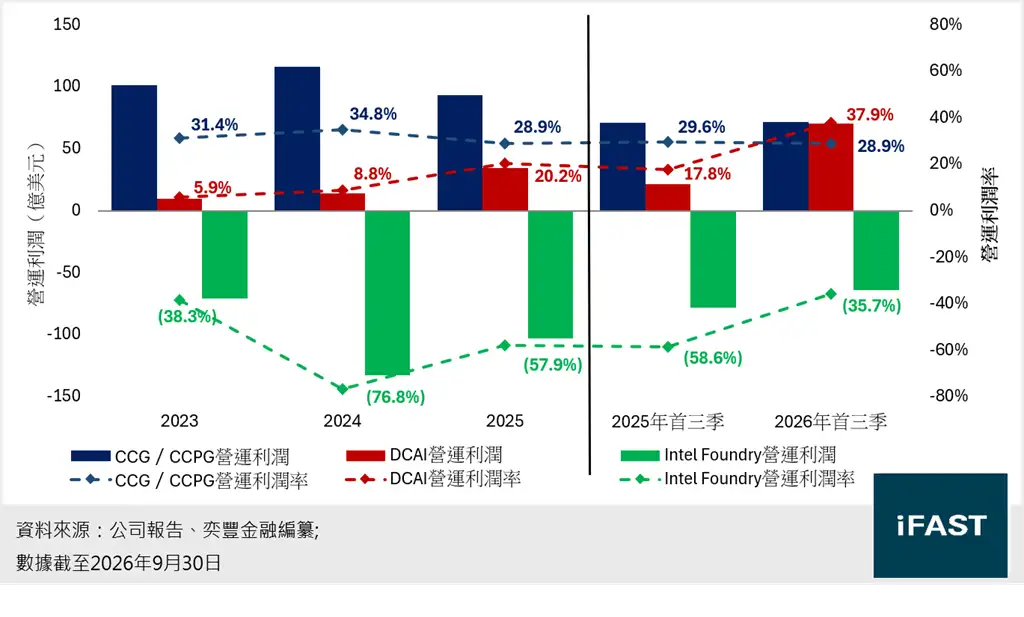
相反,客戶端運算業務(已由CCG改名為CCPG,即客戶端運算及實體AI)首三季收入247億元,按年僅增長約3%,營運利潤71.4億元,與去年同期相若。業務走勢更是逐季轉弱:第二季收入按年增長13%,第三季卻按年下跌5%至81億元,反映下半年記憶體價格急升造成的PC需求下降。
Intel Foundry首三季分部收入179億元,按年增長約34%,營運虧損由去年同期的78.1億元收窄至63.8億元,虧損率由59% 降至36%;第三季虧損18.5億元,為2025年以來單季最低。虧損收窄大致符合5月時的預期,但外部客戶收入仍處起步階段。
英特爾第四季業績指引:PC需求不足,DCAI供應不足
英特爾第四季的收入指引為150億至160億元,低於市場預期的約171億元,收入差距主要源於DCAI的增長未能完全抵消CCPG的跌幅;PC晶片減產令產能使用率下降,加上以色列Kiryat Gat廠房事故,令經調整毛利率指引只有38.0%,遠低於市場預期的42.8%。
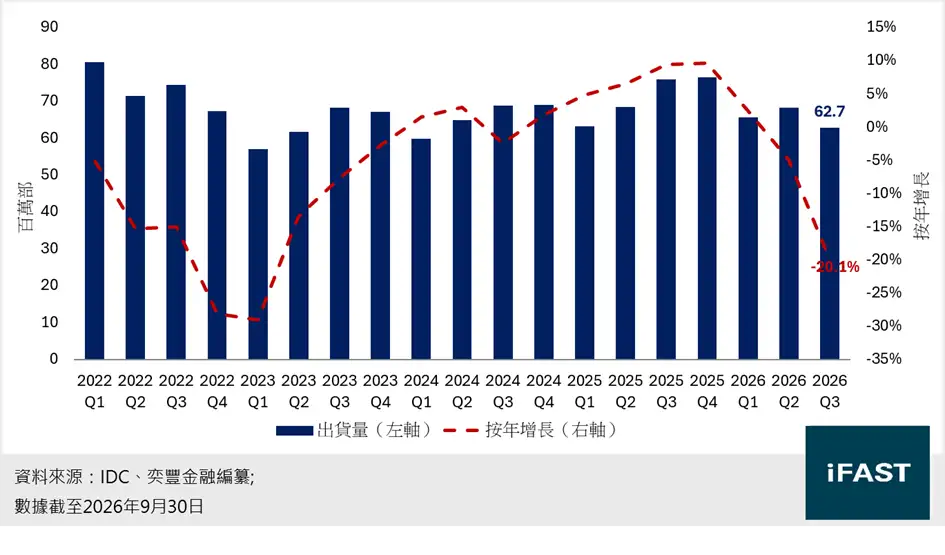
DRAM及NAND的記憶體價格持續高企,令PC售價上升,出貨量明顯轉弱(見圖三);加上2027年預期需求進一步下滑,PC品牌商(OEM)隨即積極削減庫存,採購的晶片實際少於賣出的電腦。管理層因此預計英特爾第四季CCPG收入將按季跌逾20%;PC出貨量預計今明兩年分別下跌約12%及10%,將持續影響CCPG收入。不過,CCPG第三季營運利潤率仍維持約28%,採用18A製程的客戶端CPU佔比亦由年初不足5%升至近三分一,反映產品競爭力仍在,為銷量回升時更高的利潤作好準備。
圖三:全球PC出貨量
 管理層指出,數據中心晶片的需求持續高於供應量,預計第四季DCAI收入將按季增長約15%,至約84億元。增長轉弱,主要因為Intel 3晶片產能及EMIB先進封裝所需的有機基板同時短缺;英特爾正透過供應商預付款鎖定產能,並引入更多供應商,以增加約40%基板產能。據業界消息,EMIB基板良率目前只有約45%,新增產能大部分要待2027年下半年才陸續投產。另外,主要生產伺服器晶片的以色列Kiryat
Gat廠房發生意外,預計令第四季收入減少約3億元。供應不足亦帶來市佔率風險,管理層坦言2027年的伺服器市佔率很大程序取決於供應。為此,英特爾正把俄勒岡州部分原用於生產PC晶片的18A產能,改裝為生產伺服器晶片所用的Intel
3製程,惟需待至2027年下半年才可投產。
Intel Foundry:虧損未止,外部客戶成關鍵
Intel Foundry第三季收入67億元,但外部收入僅4.11億元,且主要來自一個非經常性客戶。由於內部收入在合併報表中會被抵消,代工業務暫未帶來新增收入,卻要承擔龐大的固定成本,包括新晶片廠的折舊,以及為14A明年試產而投入的研發開支。此外,新製程的良率仍在爬坡,18A成本雖較第一季下降約40%,但仍未達理想水平。管理層表示,較成熟的Intel 7已經獲利,Intel 3明年亦將轉虧為盈,換言之,虧損主要來自投產初期的新製程。第四季PC晶片減產令產能使用率下降,代工業務的虧損短期內或難以大幅收窄(見圖四)。
圖四:英特爾14A及18A各製程的研發和生產進度
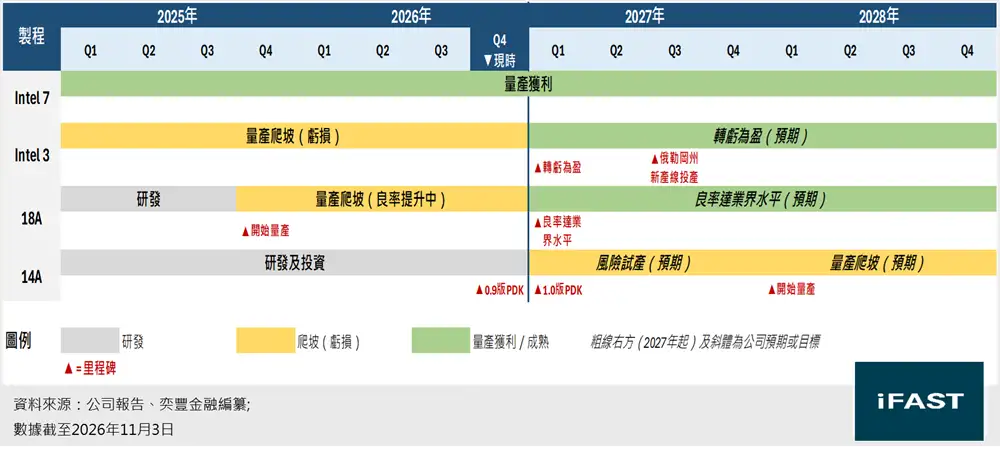
值得留意的是,14A製程的客戶洽談已由評估技術,轉為商討產能,顯示客戶已初步認可其技術、離正式落單更近一步。14A製程預計2027年風險試產、2028年量產。行政總裁陳立武表示,未來兩季將有「幾個」客戶準備公布。不過,財務總監8月時表示,代工業務的目標仍是2027年底達到營運損益平衡,但坦言若外部客戶增加得比預期快,前期投入成本上升,或會令損益平衡延至2028年底。
英特爾自由現金流或再度承壓
英特爾首三季營運活動現金流為132億元,資本開支總額約118億元,*自由現金流約13.5億元,較2025年明顯改善;其中第三季達到8.6億元。管理層年初預期2026年資本開支與2025年的177億元相若,但隨着伺服器CPU需求急升,英特爾需擴充產能應對,因此於第二季將全年資本開支上調至約200億元。按此計算,第四季資本開支約82億元,接近第三季的兩倍。加上第四季盈利指引下調,第四季自由現金流可能轉為負數,全年亦或由正轉負(見圖五)。
*自由現金流=營運活動現金流-資本開支總額。管理層公布的「經調整自由現金流」則另外加回政府資本補助及合資廠房夥伴的淨注資,並扣除融資租賃付款。
圖五:英特爾2022年至2026年自由現金流分析
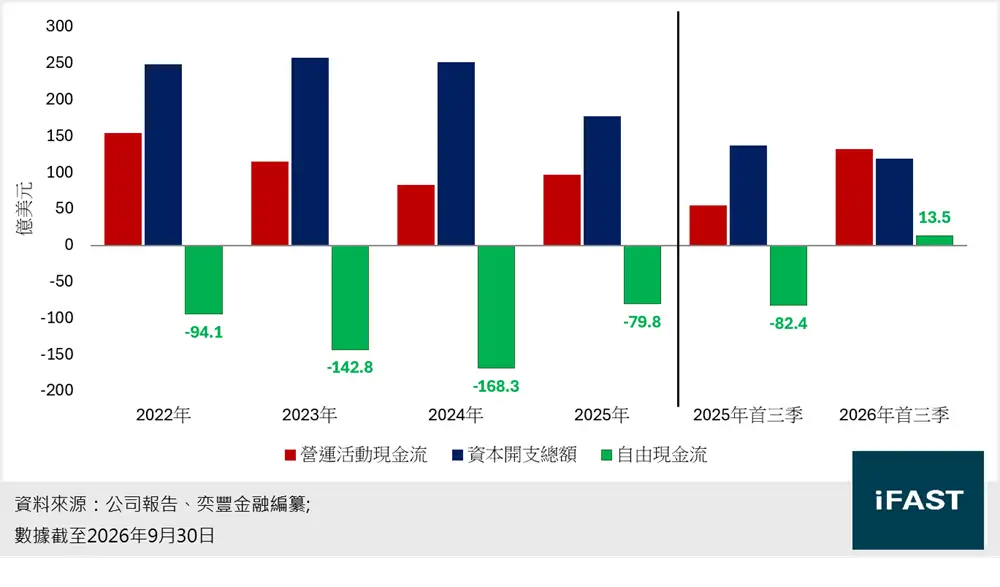
財務總監Zinsner表示,由於18A、Intel 3及14A製程同時擴產,加上俄亥俄州廠房的建設,2027年「相信不會出現正數的自由現金流」,但未有提供具體數字。若以市場估計的約300億元資本開支,並假設營運活動現金流與2026年相若(約170億元)作推算,2027年自由現金流缺口或達約130億元。
股本融資換來淨現金,償債能力充裕
5月時市場憂慮英特爾以142億元回購Fab 34 的49%權益後,債務水平會上升。不過,英特爾於第三季完成230億元的公開股票發行,現金儲備由3月底的328億元增至9月底的540億元,另有150億元循環信貸額度;相對501億元的總債務,英特爾已由3月底約122億元的淨債務轉為約39億元的淨現金。充裕的現金儲備足以應對來年的自由現金流缺口,而且英特爾的債務結構以長期債券為主,短期償債壓力不大。
長遠而言,英特爾的信貸質素取決於代工業務能否取得突破。美國政府持股約8%,加上Nvidia入股合作,凸顯其在美國半導體供應鏈的戰略地位。然而,14A等新製程需要持續龐大投資,若外部客戶未能落實,不但資本開支難以帶來回報,更可能出現資產減值,令債務水平上升,對年期較長的債券影響較大。
英特爾債券值得投資嗎?
整體而言,英特爾的短期信貸質素穩健。540億元現金儲備足以覆蓋短期的到期債務及自由現金流缺口,美國政府作為主要股東亦提供支持。業績後的息差擴闊,主要反映市場情緒,而非即時的償債風險。不過,資本開支週期再度擴張,雖然管理層重申2027年會繼續去槓桿,但自由現金流在改善後再度承壓,去槓桿步伐或較預期慢。
目前平台上有8隻英特爾發行的美元債券,債券信貸評級為BBB/BBB(標準普爾/惠譽),屬投資級別(見表一)。我們偏好短至中年期的「INTC 2.450% 15Nov2029 Corp (USD)」及「INTC 5.200% 10Feb2033 Corp (USD)」,作為參與英特爾轉型的較穩健選擇。長年期債券提供較高的收益率,但債價對信貸及利率變化更為敏感,其回報很大程度取決於代工業務能否取得突破,因此較適合風險承受能力較高的投資者。
表一:英特爾2029至2061年到期債券收益率比較
|
債券名稱 |
年期 |
投資者買入價 |
淨到期收益率 |
|
3.03 |
91.84 |
5.09% |
|
|
6.27 |
95.42 |
5.88% |
|
|
16.28 |
89.39 |
6.71% |
|
|
18.74 |
77.43 |
6.92% |
|
|
25.77 |
75.48 |
6.78% |
|
|
26.28 |
84.02 |
6.89% |
|
|
27.31 |
82.83 |
6.86% |
|
|
34.79 |
51.12 |
6.66% |
|
|
資料來源: FSM
Global |
|||
投資英特爾債券有何風險?四大因素值得留意
英特爾最核心的風險,在於記憶體荒的持續時間。管理層預計PC出貨量今明兩年分別下跌約12%及10%,在記憶體供應及價格回穩前,市場難以持續復甦。若記憶體價格高企的時間比預期更長,CCPG收入將持續受壓,產能使用率下降亦會拖低整體毛利率。
其次,資本開支與現金流的錯配風險上升。2027年資本開支將「大幅上升」,第三季落實的設備訂單更按季增加近40%,大部分開支已難以削減。若盈利復甦慢於預期,自由現金流缺口或較預期更大,淨債務回升速度亦會加快,令信用指標偏離評級機構預期的去槓桿路徑。
再者,代工業務的執行風險仍然突出。14A的外部客戶尚未正式簽約,若未能如期落實,龐大投資不但難以帶來回報,更可能出現資產減值。同時,基板及Intel 3產能短缺若持續,英特爾或未能把握AI需求,令客戶轉投AMD及Arm架構的產品。
最後,利率將在更長時間維持高位,年期較長的債券價格風險較高。市場對AI基建及科技業信貸的情緒反覆,五年期信用違約交換(CDS)已升至紀錄高位,亦可能令英特爾債券息差進一步擴闊。
英特爾股價急跌,短至中年期債券是否值得投資?
英特爾2026年首三季收入按年增長約18%至462億美元,數據中心及AI(DCAI)收入已超越2025年全年,但記憶體荒拖累PC業務,第四季收入指引亦遠遜預期,股價單日急跌約30%。
2026年全年資本開支上調至200億美元,2027年將再大幅上升。雖然管理層重申2027年會繼續去槓桿,但自由現金流在改善後再度承壓,去槓桿步伐或較預期慢。
230億美元股本融資令英特爾轉為淨現金,短期償債能力充足;投資者宜偏好短至中年期債券,長年期債券宜審慎。
常見問題(FAQ)
Q1. 英特爾2026年第三季業績勝預期,為何股價仍然大跌?
A1. 由於第四季收入及毛利率指引低於市場預期,同時PC需求疲弱、AI晶片供應受限及資本開支增加,令市場擔憂未來盈利與自由現金流。
Q2. 英特爾AI業務增長是否足以抵消PC業務下滑?
A2. 英特爾首三季數據中心及AI業務收入按年增長53%,但第四季DCAI增長仍不足以完全抵消客戶端運算業務的跌幅,短期亦受到產能及先進封裝供應限制。
風險披露聲明
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|