Instagram

內文摘要:小米股價反彈的三大原因
- 手機定價全面提高:小米17 Ultra全系列統一漲價1,000元,市場關注手機價格上升後亦需要銷量及成本配合。若手機業務改善明顯,相信股價將進一步得到提振。
- 汽車交付量增長: 2026年10月,小米新車型澎程 N70及 N90錄得超過5萬輛的汽車交付量,創年内單月新高,相信汽車業務對公司收入的拉動作用將更為強勁。
- 估值修復空間:基於小米的ASP及汽車銷量表現上升,小米盈利與收入預測相應得到上調,並繼續沿用分部估值法對小米進行估值,小米2028年前的目標價升為34.4港元。
小米如何跑贏恒生科技指數?科技大盤比較
今年以來,股價低位徘徊、記憶體成本上漲,以及中國車企競爭加劇等風險一直圍繞着小米。不過,小米的股價自10月起開始出現起色,並一度跑贏大市表現。在市場信心修復的推動下,小米能否在今年餘下時間繼續維持升勢?又有哪些動力正在支持小米股價的增長?
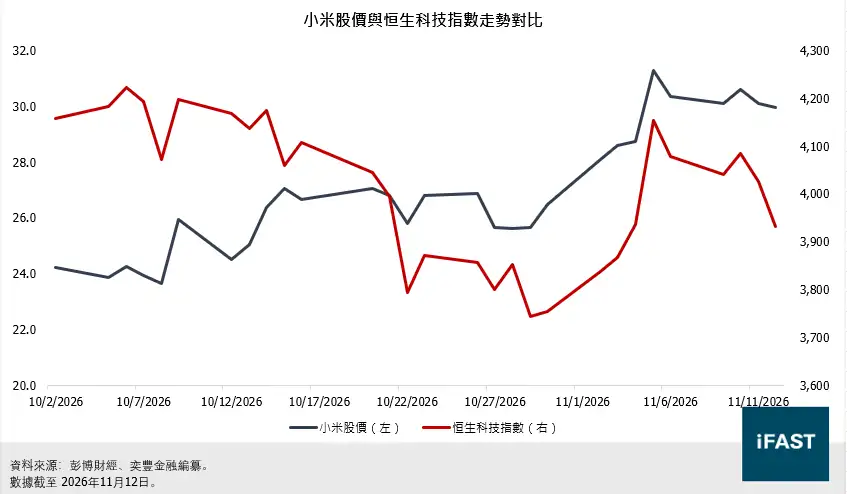
圖一:小米股價與恒生科技指數走勢對比
表一:小米與恒生科技指數於特定日子的表現對比
|
日期(2026年) |
小米股價單日變動率(%) |
恒生科技指數單日變動(%) |
|
10/8 |
-1.2 |
-2.9 |
|
10/9(宣布17 Ultra機型全系漲價) |
+9.7 |
+3.1 |
|
10/15 |
+2.7 |
-2.7 |
|
10/22 |
-3.7 |
-5.0 |
|
11/2(宣布10月汽車交付量破5萬) |
+6.1 |
+2.3 |
|
11/5 |
+8.8 |
+5.6 |
|
資料來源:彭博財經、奕豐金融編纂。 |
||
圖一和表一均展現出小米股價在大市波動時的韌性,儘管小米股價偶爾會差於大市表現,但在近期比較重要的交易日——如10月22日恒生科技指數大跌201點時,小米跌幅僅為3.7%;11月5日恒生科技指數反彈5.6%時,小米的升幅高達8.8%。對比其他波動較大和與大市走勢相對密切的股票,小米較具韌性的表現可謂相當亮眼。
小米17 Ultra全系列統一加價1000元:手機價格提高能否扭轉業務?
小米在10月9日宣布對小米17 Ultra全系列統一漲價1,000元,先前在8月和9月也分別對小米17基礎款、Pro和Pro Max進行漲價。小米17系列於上年12月推出,當時定價或未完全反映今年記憶體熱潮帶來的成本壓力,因此在提價後,小米17系列價格會更加接近於最新的18系列,並有助改善整體平均售價(ASP)的表現。
我們曾撰文提到,小米的中低端市場定位會為加價和提升出貨量增加難度。儘管小米是次加價的成效未必能即時反映在財務表現上,但仍能向市場傳遞正面信息,即公司正在通過優化定價來改善利潤能力。根據我們的敏感度分析(見表二)和估值模型,如以2028年手機出貨量約1.59億部(2025年出貨量約為1.65億部,考慮到硬件短缺下手機出貨量復甦需時)為例,若ASP按年升幅達6%,在單位成本及其他設定不變的情況下,小米2028年前整體每股估值仍能升至36.8港元。不過,ASP提升仍需與銷量及成本配合。若出貨量較基準情景低,即使ASP按年升幅較大,每股估值亦會下降。
延伸閱讀:〈小米|從手機到造車,AI能否撐起小米的下一步?〉
表二:消費電子出貨量和ASP變動對小米股價影響的敏感性分析
|
出貨量(百萬部)/ASP 升幅 |
2% |
4% |
6% |
8% |
10% |
|
116.0 |
29.5 |
29.9 |
30.2 |
30.5 |
30.8 |
|
130.5 |
31.6 |
31.9 |
32.3 |
32.7 |
33.0 |
|
145.0 |
33.7 |
34.1 |
34.5 |
34.9 |
35.3 |
|
159.5 |
35.8 |
36.3 |
36.8 |
37.2 |
37.7 |
|
174.0 |
38.0 |
38.5 |
39.1 |
39.6 |
40.1 |
|
資料來源:小米財報、奕豐金融編纂。 注:出貨量按小米披露的智能手機 ASP 及收入推算。 |
|||||
另一方面,小米智能手機業務中期收入按年下跌 10.1%,反映記憶體和原材料成本急升之下,出貨量與盈利同時受壓。值得留意的是,市場已於 7 月前後集中下調小米盈利預測,股價亦同步經歷一輪回調,換言之,成本端的負面預期大概率已反映在股價上。我們認為,後續估值能否進一步修復,取決於ASP 能否在提價後延續升勢,以及出貨量能否企穩回升。如手機業務改善明顯,相信股價將進一步得到提振。
小米新車型N70及N90交付量超5萬輛:會否為汽車業務帶來增長?
另一個鼓舞人心的消息是小米新車型澎程 N70及 N90在進入首個完整交付月(即10月)後,當月錄得超過5萬輛的汽車交付量,創年内單月新高。我們曾在前文對澎程的定位進行分析,作為以中高端市場為主要定位的全新系列,儘管其定價略低於問界和理想,但仍明顯高於零跑、奇瑞和東風嵐圖等增程車型。加上澎程有「可變空間」作賣點,上市滿一個月的鎖單量已達到7萬輛。若以9月和10月已交付的數量作推算,目前還有約3.8萬輛車等候交付。如小米能完全消化產能,預計第四季度的小米汽車出貨量將顯著提升,從而支持汽車業務收入增長。
對股價的催化不單來源於澎程訂單量的上升,更在於證明小米在中國新能源汽車行業的地位。在10月的交付數據中,SU7和YU7等基礎車型交付量能在澎程上市的同時維持穩定,顯示新車型並未分流原有訂單,其產品組合正在支持收入擴張而非收入再分配。此外,當月交付量更高於理想、蔚來和極氪等主流車企,充分凸顯其行業地位。如趨勢持續,配合小米的「人車家全生態」護城河,相信汽車業務對公司收入的拉動作用將更為強勁。在手機分部仍受成本擠壓的當下,第二增長曲線的兌現速度,正是公司估值修復的關鍵。
與AI題材的掛鈎程度較低 形成另一重保護
雖然小米有自研模型 MiMo,但其定位是支持汽車、家電與具身智能等終端應用,而非單純為了對外輸出模型,因此其資本開支模式與 其他AI股截然不同。這也正好解釋了為何市場並未將小米與阿里巴巴、騰訊、智譜、MiniMax 等公司歸入同一評估框架,而是更聚焦其主要業務的發展,股價走勢與 AI 題材的聯繫自然較低。特別是高 AI 敞口股在10 月下旬的走勢相當反覆,小米雖因高 Beta屬性跟跌,跌幅卻明顯較淺。值得留意的是,從AI板塊輪動離開的資金或會轉向其他標的,而小米的交付數據和提價消息正好推動其成為板塊輪動的直接受益者。因此,對希望在科技板塊分散投資的投資者而言,小米的替代作用開始浮現。
小米2028年目標價34.4港元 預料潛在升幅為14.6%
圖二:小米12個月前瞻市盈率
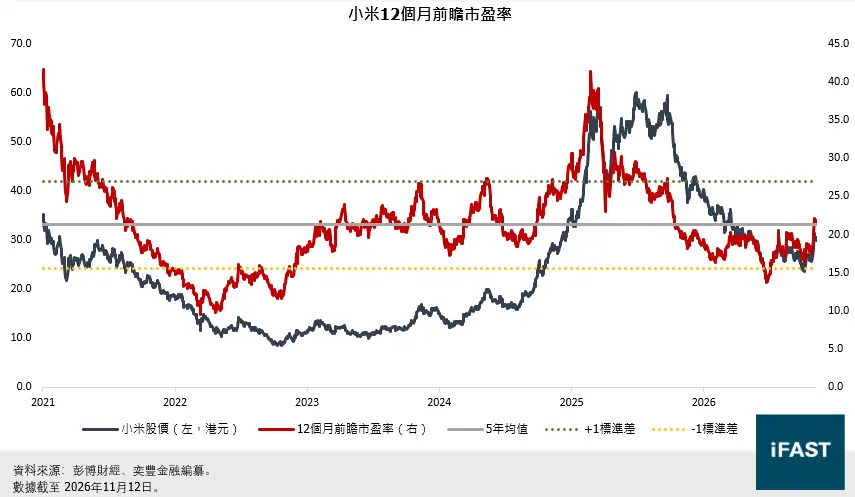
目前小米的12個月前瞻市盈率為21.5倍,略高於5年均值的21.3倍。儘管我們在前文提及的以舊換新政策效益減退、門店過度擴張等風險依然存在,惟市場對收入和利潤的悲觀預期,已於 7 月前後的盈利下調中在股價充分反映。除經營層面的利好外,小米走勢相對 AI 題材的獨立性,亦為希望降低 AI 敞口的資金提供了配置去處,成為近期資金流入的重要推動力。
同時,因ASP進一步提升及新車銷售表現亮眼,我們相應小米上調盈利與收入預測,並繼續沿用分部估值法對公司進行估值。基於表三的預測,小米2028年前的目標價升為34.4港元,截至2026年11月12日的潛在升幅為14.6%。
表三:小米汽車及消費電子業務預測收入及盈利
|
|
2025A |
2026E |
2027E |
2028E |
|
1. 汽車業務 |
||||
|
汽車業務收入(人民幣百萬元) |
106,070 |
157,354 |
234,064 |
295,951 |
|
年增長率 |
223.8% |
48.4% |
48.8% |
26.4% |
|
截至2028年底隱含股權價值1(基於1.5倍合理市銷率) |
159,104 |
236,031 |
351,096 |
443,926 |
|
2. 消費電子業務值法 |
||||
|
消費電子業務淨利潤(人民幣百萬元) |
11,8683 |
8,173 |
14,020 |
20,685 |
|
年增長率 |
|
-31.2% |
71.6% |
47.5% |
|
截至2028年底隱含股權價值2(基於15倍合理市盈率) |
178,027 |
122,591 |
210,306 |
310,275 |
|
股權總價值(人民幣百萬元) |
754,201 |
|||
|
資料來源:彭博財經、奕豐金融編纂。 注1:合理市銷率基於可比車企公司(小鵬汽車、理想汽車、蔚來汽車及比亞迪)的市銷率得出。 注2:合理市盈率基於可比消費電子公司(三星電子、Apple、Sony及聯想)的市盈率得出。 注3:消費電子業務的淨利潤基於當年財務數據預估得出。 |
||||
表四:小米股價潛在升幅
|
|
2028E |
|
股權總價值(人民幣百萬元) |
754,201 |
|
當日人民幣兌港元匯率 |
1.176 |
|
已發行股數(百萬股) |
25,799 |
|
截至2028年底的目標價 |
34.4 |
|
潛在升幅 |
14.6% |
|
資料來源:彭博財經、奕豐金融編纂。 |
|