Instagram


- Alphabet 首次發行160億港元債券,分2年、5年及10年期三批,現已於 FSM Global 平台上架。淨到期收益率介乎3.9%至4.9%,較年期相近的本地優質港元債券高出約20至100基點。
- Alphabet第三季收入按年增長24.7%至1,276億美元。Google 雲端收入急升102.6%,營運利潤增至逾三倍達111億美元,成為主要增長引擎;不過 AI 研發及折舊成本上升,撇除去年罰款後,整體營運利潤率回落約2.1個百分點。
- AI 資本開支急增,自由現金流連續兩季錄得負數,總債務增至1,503億美元。不過總債務/EBITDA只有0.81倍,利息覆蓋率達51.0倍,並維持396億美元淨現金,信貸質素仍然穩健。
首發港元債登陸 FSM Global
Google 母公司 Alphabet 於11月首次發行港元債券,總額160億港元,分為三批:75億港元4.350%(2028年到期)、70億港元4.700%(2031年到期)及15億港元5.200%(2036年到期),已於11月19日交收。發行反應亦十分熱烈,港元部分訂單逾325億港元,約為發行額的兩倍。
三批港元債券現已於 FSM Global 平台上架,淨到期收益率介乎3.9%至4.9%。對於以港元理財的投資者而言,這批債券提供了直接投資全球科技龍頭債券的渠道:以港元收息及取回本金,無須承擔匯率風險,更可省卻兌換成本。下文將分析 Alphabet 發行港元債的原因、最新財務狀況,以及三批債券的投資價值。
為何發行港元債?AI 資本開支推動融資多元化
Alphabet 發行港元債的主要原因,是 AI 資本開支已超過其自身現金創造能力。公司維持2026年全年資本開支指引1,950億至2,050億美元,管理層更預期2027年將大幅增加。企業自由現金流已連續兩季錄得負數,資金缺口需靠發債填補。發行港元及新加坡元債券,有助 Alphabet 接觸尚未大量持有 AI 相關債務的亞洲投資者、減少對單一市場的依賴。加上港元在聯繫匯率制度下與美元掛鈎,Alphabet 承擔的匯率風險亦相當有限。
事實上,Alphabet 自2025年起除美元外,已先後在六個貨幣市場發債,累計發行額超過1,140億美元,是 AI 相關發行人中最多。單在8月便發行250億美元債券及55億澳元債券,11月初再發行60億歐元債券。連同今次的港元及新加坡元,非美元融資貨幣已增至八種。此類發行人一般會把所得款項掉期回美元,只會在綜合成本不高於美元債時發行;今次訂單超額及定價收窄,反映亞洲市場對 Alphabet 信貸需求強勁。
財務狀況更新:債務水平上升,但信貸基礎穩固
營運表現:雲端業務成增長引擎
Alphabet 2026年第三季收入按年增長24.7%至 1,276億美元,連續13個季度錄得雙位數增長。營運利潤按年增長29.9%至406億美元,營運利潤率由30.5%升至31.8%。
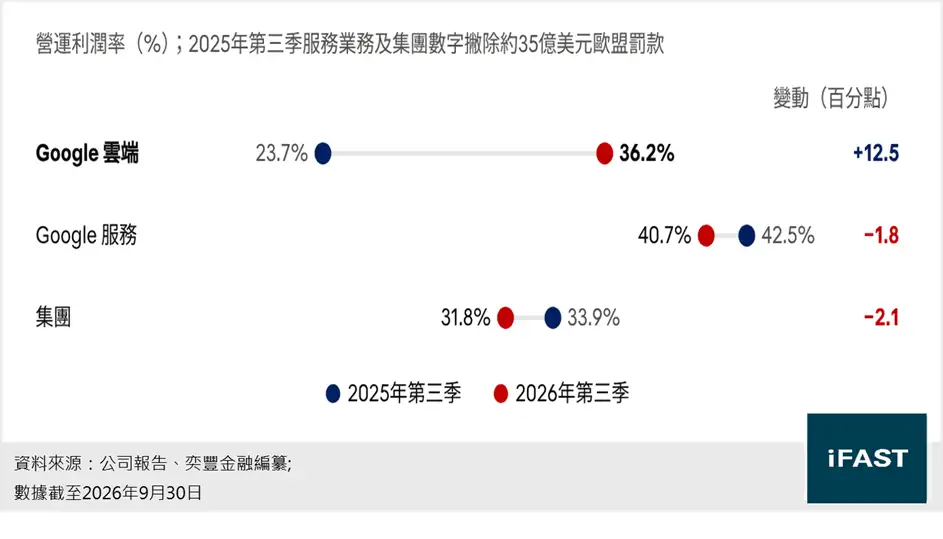
Google 服務仍是盈利主力。收入按年增長10.6%至963億美元,佔總收入75.5%,其中搜尋及其他增長12.0%、YouTube 廣告增長9.2%、訂閱、平台及裝置增長11.0%。Google 服務貢獻392億美元營運利潤,佔整體的96.5%,是穩定的現金來源。值得留意的是,營運利潤率雖達40.7%,但去年同期計入約35億美元歐盟罰款,撇除後利潤率應為42.5%,即今季實際回落1.8個百分點(見圖一)。利潤率收窄估計與搜尋等產品加入 AI 功能後,分攤到的算力及折舊成本上升有關。
圖一:各業務營運利潤率
 Google 雲端則是增長引擎。收入按年急升102.6%至307億美元,主要由 AI 基建、AI
解決方案及 TPU 系統銷售帶動。營運利潤由36億美元增至111億美元,營運利潤率由23.7%升至36.2%。改善的關鍵在於收入翻倍,成本則只增長約70%:投入的數據中心及
TPU 產能陸續轉化為收入,規模效益開始顯現。雲端與服務業務的利潤率差距,亦由約18.8個百分點收窄至4.5個百分點。這表示Alphabet
已建立第二個高利潤的盈利來源,減低對搜尋廣告等業務的依賴;更重要的是,雲端積壓訂單按季增加近470億美元至5,608億美元,管理層預計55%會於未來24個月確認為收入,為增長提供不俗的能見度。
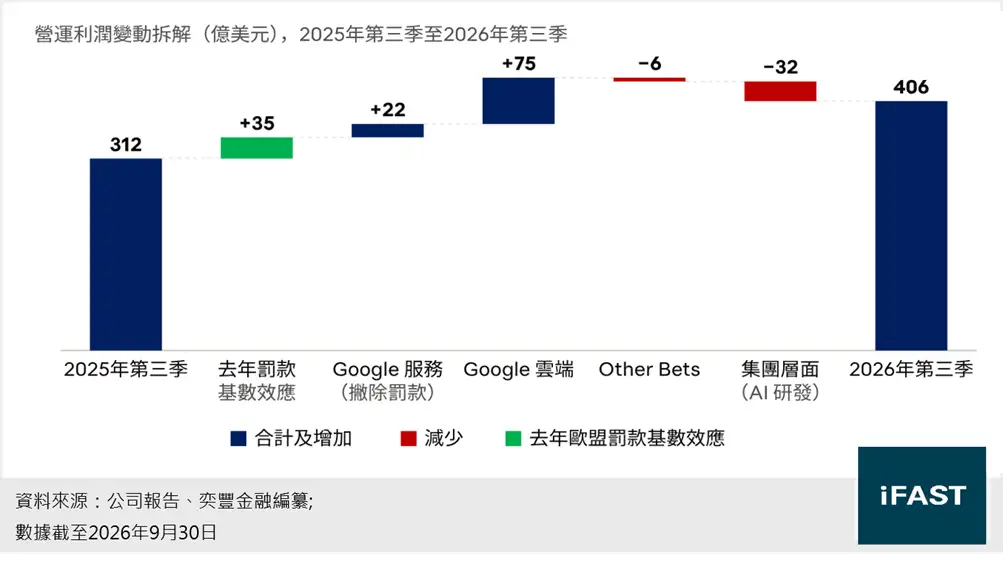
其他新興業務(包括自動駕駛的 Waymo、無人機送貨的 Wing 及生命科學的 Verily)的營運虧損按年擴大43.5%至20億美元;集團層面成本(主要為 AI 研發)按年上升71.4%至77億美元,兩者合共拖低營運利潤97億美元(去年同期為59億美元)(見圖二)。值得留意的是,折舊及攤銷由約56億美元增至約83億美元,增幅約50%;隨著資本開支持續上升,折舊將成為未來利潤率的主要壓力。
圖二:營運利潤變動拆解
 現金流與資本開支:自由現金流轉負
第三季營運活動現金流按年下跌12.6%至423億美元,主要由於為 TPU 系統銷售增加存貨,以及支付52億美元歐盟罰款。撇除罰款,跌幅僅1.9%,基本現金創造能力大致不變)(見圖三)。
圖三:季度資本開支與營運活動現金流
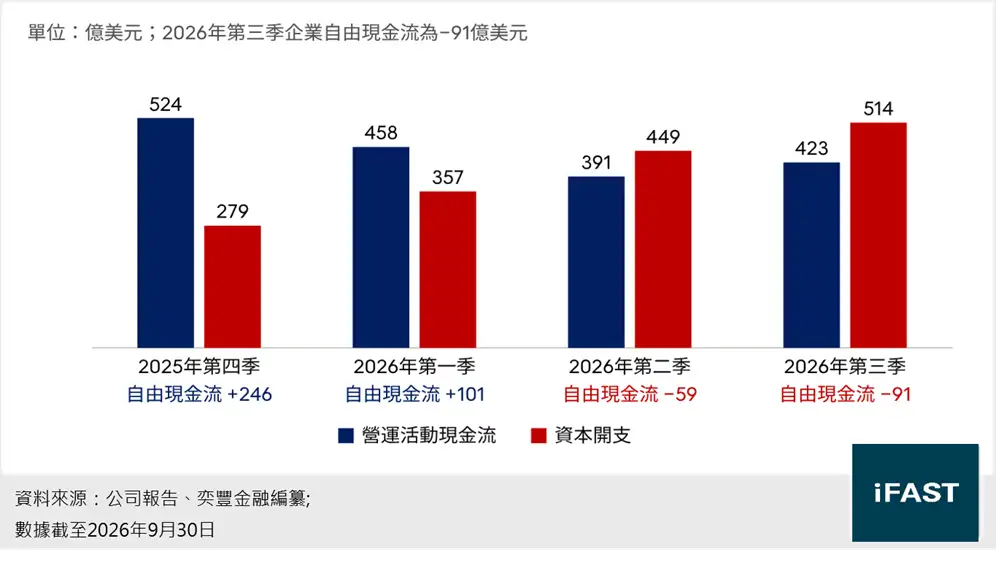
問題在於資本開支增長遠快於現金流。第三季資本開支達514億美元,相當於營運活動現金流的121.4%,自由現金流由第二季的−59億美元惡化至−91億美元。以過去12個月計,資本開支佔營運活動現金流的比率由一年前的51.4%升至89.0%,自由現金流雖仍有197億美元,但按年下跌超過七成。第四季及2027年資本開支亦將進一步上升,我們預期自由現金流短期內維持負數,發債將成為常態。
資產負債表與流動性:債務水平上升,但緩衝充裕
總債務(包括租賃負債)由2025年底的670億美元增加逾一倍至1,503億美元。總債務/EBITDA 由一年前的0.31倍升至0.81倍,利息覆蓋率由252.7倍降至51.0倍。兩項指標雖然轉差,但仍屬健康水平。流動性方面,撇除受短期出售限制的752億美元 SpaceX 股權,Alphabet 持有1,899億美元現金及有價證券,淨現金達396億美元(2025年底:598億美元)。在1,275億美元長期債務中,只有約10億美元於12個月內到期,短期再融資風險較低。
不過,更需要留意的是資產負債表外的承擔。截至9月底,重大採購承擔達9,244億美元,其中2,134億美元於12個月內到期;另有1,305億美元尚未開始的數據中心及能源租約,以及985億美元的擔保及支持,這些承擔不計入總債務,實際財務負擔高於帳面值。儘管如此,這些承擔大多有實際需求支持:除了上文提及的雲端積壓訂單,新增算力亦會用於 Google 自身的產品,包括搜尋的 AI 功能、用戶已達10億的 Gemini 應用程式,以及 Gemini 模型的訓練。即使外部需求放緩,產能亦不易閒置。加上流動性充裕,公司有足夠時間把投資轉化為現金,信貸質素仍然穩健。
債券投資:短年期穩健,10年期收益較高
憑藉強勁的盈利能力、淨現金狀況及充裕的流動性,我們認為三批 Google 港元債券均具吸引力。我們以 FSM Global 平台上年期相近的本地優質港元債券作比較。Google 2年期、5年期及10年期債券的淨到期收益率分別為3.93%、4.39%及4.92%,較其他債券高出約20至100基點,且年期愈長,息差優勢愈明顯(見表一)。
表一:Google 港元債券與年期相近的本地港元債券比較
|
債券 |
發行人 |
距離到期年期 |
淨到期收益率 |
債券評級 (標準普爾) |
|
|
2 |
3.93% |
AA+ |
|
|
香港電燈 |
1.70 |
3.71% |
A- |
|
|
|
||||
|
|
5 |
4.39% |
AA+ |
|
|
港鐵公司 |
4.44 |
3.76% |
AA+ |
|
|
|
||||
|
|
10 |
4.92% |
AA+ |
|
|
香港機場管理局 |
8.16 |
3.92% |
AA+ |
|
|
資料來源:FSM Global; |
||||
較保守的投資者可選擇2年或5年期,存續期較短,受利率及 AI 市場情緒波動的影響較少;10年期收益率及息差最高,但價格波動較大,加上發行額只有15億港元、二手流動性較低,較適合能承擔一定價格波動的投資者。
風險
主要風險在於資本開支持續上升。管理層預期2027年資本開支將再大幅增加,若 AI 收入增長未能跟上,自由現金流或長時間維持負數,槓桿亦會進一步上升。加上9,244億美元的資產負債表外承擔不計入總債務,實際財務負擔高於帳面水平,若槓桿持續攀升,評級展望或受壓。
其次是 AI 行業的融資風險。部分雲端客戶本身依賴外部融資,若融資環境轉差,積壓訂單轉化為收入的速度或會放緩;市場對 AI 投資回報的憂慮,亦可能令 AI 相關債券(包括 Google)的價格短期波動。
此外,港元利率上升會拖累債價,年期愈長影響愈大。港元債二手市場規模較細,10年期發行額只有15億港元,買賣差價或較闊。歐盟等地的反壟斷罰款及訴訟,亦可能帶來額外支出。
總結
Alphabet 首次發行160億港元債券,分2年、5年及10年期三批,現已於 FSM Global 平台上架。淨到期收益率介乎3.9%至4.9%,較年期相近的本地優質港元債券高出約20至100基點。
Alphabet第三季收入按年增長24.7%至1,276億美元。Google 雲端收入急升102.6%,營運利潤增至逾三倍達111億美元,成為主要增長引擎;不過 AI 研發及折舊成本上升,撇除去年罰款後,整體營運利潤率回落約2.1個百分點。
AI 資本開支急增,自由現金流連續兩季錄得負數,總債務增至1,503億美元。不過總債務/EBITDA只有0.81倍,利息覆蓋率達51.0倍,並維持396億美元淨現金,信貸質素仍然穩健。
投資債券的主要風險
|
投資高收益債券的主要風險
|
| 具有某些特點的債券 某些債券可能別具特點及風險,投資時須格外注意。這些債券包括:
|
附註
|