Instagram



台灣持續受惠於全球AI基建熱潮:台積電第三季營收約達1.49萬億新台幣,按年增長50.9%,反映AI需求持續帶動台灣晶片供應鏈。我們在〈2026第四季投資展望|從晶片到記憶體,台灣贏到開巷〉分析了AI為台灣帶來的投資機會。如今,受惠範圍已遠超台積電及晶片供應鏈,延伸至整體經濟。
內需增強,台灣經濟增長動力正在擴闊
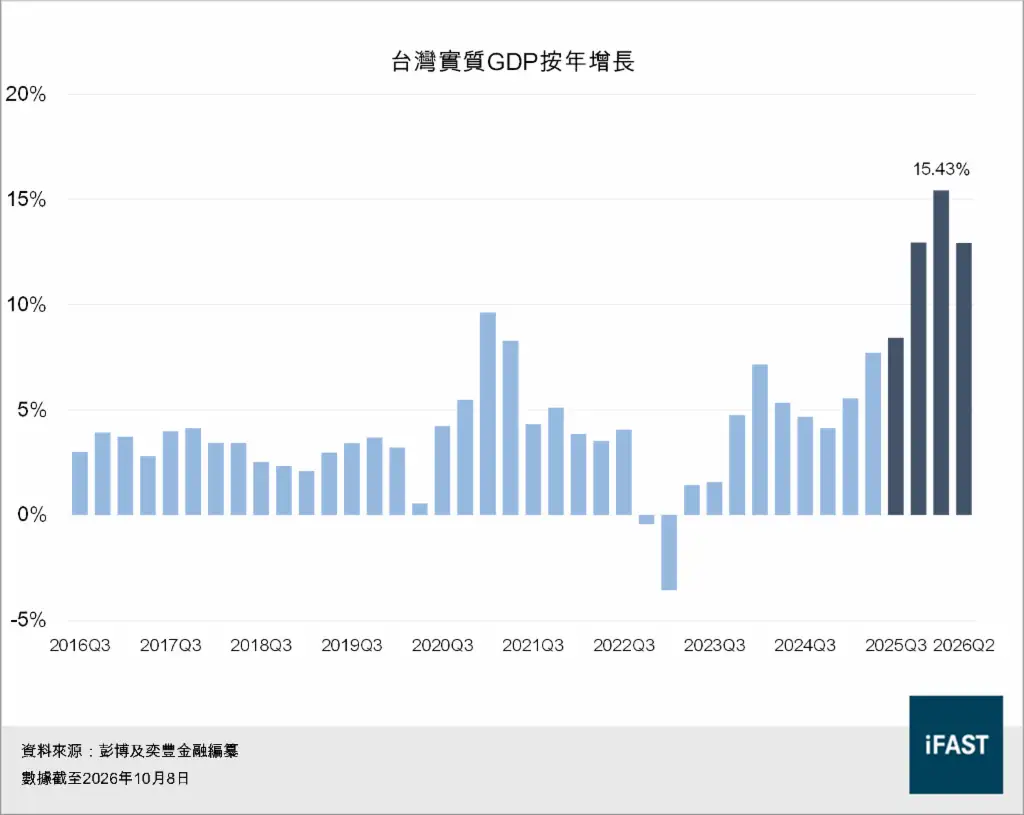
台灣整體經濟保持強勁增長。2026年第二季,實質GDP按年增長12.93%;民間消費與固定投資對增長的合計貢獻,亦由首季的4.39增至5.63個百分點,顯示內需正提供更多支持。隨着AI相關企業擴大投資、分配盈利,這輪繁榮帶來的經濟效益,正逐步延伸至其他行業。
圖一:台灣實質GDP按年增長
表一:除了出口,民間消費和固定投資正在推動台灣經濟
|
對實質GDP按年增長的貢獻(百分點) |
2026年第一季 |
2026年第二季 |
|
淨出口 |
10.59 |
5.63 |
|
民間消費 |
2.20 |
2.58 |
|
固定投資 |
2.19 |
3.05 |
|
資料來源:台灣主計總處、奕豐金融編纂 數據截至2026年10月8日 |
||
企業擴產,是AI需求向其他行業傳導的重要途徑。第二季,台灣製造業國內固定資產增購(不含土地)達9,563億新台幣,按年增長53.7%,其中機械及雜項設備佔77.1%,房屋及營建工程佔22.6%。經濟部指出,AI及數據中心需求帶動半導體、記憶體及伺服器供應鏈擴產。興建廠房、添置設備及完善配套,令設備供應商、工程承辦商及企業服務商收益。
稅收創新高,台灣政府分享AI成果
AI繁榮亦透過政府財政惠及整體經濟。財政部數據顯示,2026年1至8月稅課淨收入達3.07萬億新台幣,按年增長25.2%;距離年底尚有四個月,已達全年預算的78.0%。證券交易稅是稅收增量的最大來源:AI相關股份交投活躍推高市場成交額,令證券交易稅收入達4,527億新台幣,按年增長170.8%,已達全年預算的181%。該稅項雖只佔總稅收15%,卻貢獻了按年增量的46%。營利事業所得稅則是最大的稅收項目,佔總稅收26%,按年增長24.9%。由於主要按上一年度盈利徵收,我們認為,2026年創紀錄的企業盈利,應會更充分反映在往後年度的稅收中。
表二:台灣2026年1至8月稅課淨收入
|
稅項 |
億新台幣 |
按年變動 |
佔總稅收 |
佔按年增量 |
|
證券交易稅 |
4,527 |
+170.8% |
15% |
46% |
|
營利事業所得稅 |
8,021 |
+24.9% |
26% |
26% |
|
營業稅 |
4,816 |
+23.2% |
16% |
15% |
|
綜合所得稅 |
7,790 |
+10.8% |
25% |
12% |
|
其他稅項 |
5,596 |
+1.3% |
18% |
1% |
|
稅課淨收入總額 |
30,749 |
+25.2% |
100% |
100% |
|
資料來源:台灣財政部、奕豐金融編纂 數據截至2026年9月11日 |
||||
政府正準備分享部分增長成果。8月20日,行政院通過2027年中央政府總預算案,規模達3.93萬億新台幣,收支平衡,沒有新增淨債務,並送交立法院審議。社會福利支出增加41.1%至1.19萬億新台幣;撥予地方政府的資金增加16.6%至1.36萬億新台幣,主要來自9,725億新台幣的中央統籌分配稅款。地方政府亦分享到增長成果:1至8月地方稅課淨收入增加63.5%,部分支持來自2026年調整營業稅分配,讓地方政府取得更大份額。
預算亦包括向每位公民普發10,000元新台幣現金。根據10月8日公布的時間安排,若預算在2027年1月5日前三讀通過,並於1月20日前由總統公布,最快可在2月農曆新年前啟動發放。政府表明,目的是分享經濟增長成果。若預算獲批,增長成果便可透過福利支出及現金派發傳到家庭,並透過地方政府資金分配惠及各地。
供電與散熱需求,讓晶片以外的供應商承接AI投資
政府財政是AI繁榮向外傳導的一條路徑,另一條則透過企業展開。AI基建需求既來自台灣本地擴產,也來自全球採購,而建設設施及供應設備的企業,最直接承接這些支出。算力要投入運作,周邊基礎設施也必須到位。
英偉達的GB300 NVL72把72顆GPU集中在同一機櫃,並採用液冷設計。算力愈集中,供電與散熱的要求也愈高:機房要把足夠電力穩定送到伺服器,再把運算產生的熱量帶走。即使晶片已經到貨,配套未準備好,算力也不能如期投入使用。客戶增加晶片採購,同時也要把資金投入供電、冷卻及相關設施。
我們在〈英偉達|從賣晶片到完整生態:英偉達下一輪增長引擎曝光〉指出,衡量AI系統的價值,要看有限電力下能取得多少算力,以及設備、電力、冷卻和維護的總成本。這也解釋了為何配套設備會成為AI投資的重要部分:晶片性能提高,仍需要相應的電力與散熱能力,才能在實際營運中發揮作用。
台達電正憑藉電源與散熱技術,承接這輪AI基建需求。其電源產品負責電力轉換與供應,散熱產品則把設備運作產生的熱量帶走。公司亦將這些產品整合成可直接部署的系統方案,擴大供貨及服務範圍。隨着全球數據中心投資增加,客戶對供電、冷卻及系統整合的需求同步上升,為台達電帶來更多業務,也展示台灣企業如何在晶片製造以外受惠於AI熱潮。
相關需求已有實際業績支持。2026年上半年,數據中心相關業務佔台達電集團收入超過一半;涵蓋數據中心基礎設施方案的基礎設施分部,收入按年增長63%,分部盈利增長142%。盈利增長比收入更快,反映該分部在承接更多業務的同時,盈利能力亦有所改善。供電與散熱需求,已轉化為配套供應商的經營成果。
為承接高速增長的產品需求,台達電也需要提前增加自身投入。公司上半年資本開支達275億新台幣,擴產布局涵蓋台灣及海外。隨着下半年廠房建設推進,工程款項及設備投入亦會增加。客戶擴充AI算力的需求,因而同時帶動台達電對生產設備及建設工程的投入。
系統業務亦需要更多人手配合。大型設備需要相應的生產空間,交付後的技術支援及服務,則要求公司建立面向客戶的團隊。這些投入會隨業務擴充持續展開,讓AI需求由設備供應延伸至工程、技術及服務工作。
台灣還有其他企業從不同環節參與這輪建設。華城因應全球電網升級及AI數據中心需求,擴充變壓器產能;中鼎承接的台積電南科再生水廠,則涵蓋投資、設計、興建及長期營運,為晶圓製造提供所需水源。前者提供電力設備,後者提供工程及水務服務。對台灣市場投資者而言,科技產業擴張帶來的需求,也為這些不同專業的企業提供了參與機會。
電信商把AI基建需求轉化為持續服務收入
算力要持續運作,企業也需要機房、網絡及日常服務。電信商已為企業客戶營運機房、網絡及雲端服務,因而可承接這些持續需求。
中華電信便是其中一例。其業務涵蓋流動通訊、固網及寬頻,同時向企業提供機房、網絡連接及雲端服務。它可以協助客戶建設及連接資訊系統,也可提供設備運作所需的空間與服務,讓電信業參與這輪AI投資。
對希望使用AI的企業而言,自建機房和購入設備,需要先投入資金及技術人手。中華電信提供租用機房及算力的選擇,其中hicloud AI算力雲可按小時計費,企業可按運算需要選擇GPU資源,毋須一次過購入整套設備。配合專線及雲端連接,客戶亦可把原有系統與雲端資源接通。這讓中華電信在承接建設項目之外,亦能透過客戶持續使用機房、網絡及算力取得服務收入。
2026年上半年,中華電信取得的資通訊業務簽約金額已達去年全年水平;同年8月啟用的崙坪AI數據中心,則進一步擴充機房服務。對電信商而言,承接企業AI支出的能力,既取決於取得多少建設項目,也取決於新增設施能否吸引客戶持續租用。這正是機房與網絡資產可以延伸收入的地方。
跨境連接則是另一項已反映在收入上的需求。8月,AI供應鏈客戶增加跨境傳輸,帶動中華電信國際電路收入按年增長超過60%。企業把生產及營運擴展至不同地區,需要把各地據點連接起來;台灣供應鏈走向海外,也因此為電信商帶來服務機會,受惠範圍延伸至協助企業傳輸資料的業務。
台灣大哥大亦已推出結合GPU算力、專線及資安防護的服務。兩家公司運用既有網絡、機房及企業客戶基礎,拓展AI相關服務,讓台灣電信業的增長機會由個人通訊延伸至企業需求。
企業擴張,銀行承接融資需求
企業擴充AI業務,除了設備及服務,亦需要資金配合。當供應商要求先付款以鎖定物料,企業便要在產品交付、收到客戶貨款之前,先承擔採購支出。銀行提供融資,可以填補採購付款與銷售收款之間的資金缺口。
今年5月,台北富邦銀行與第一銀行共同統籌群聯等值120億元新台幣聯貸,參與銀行共11家。AI應用推高儲存需求,供應商採取預收貨款安排,兩行因而設計預付款融資,支援群聯未來三年的購料需求。供應鏈增加訂單,金融需求也由廠房和設備貸款,延伸至採購周轉。第一銀行與台北富邦共同參與,正展示不同銀行如何透過企業客戶關係承接這類生意。
薪酬與股息增長,如何帶動消費及財富管理?
企業盈利亦透過薪酬及獎金流向員工。據報道,美光9月宣布,向2025年8月29日前到職的台灣員工發放每人100萬新台幣感謝獎金,2026財年新進員工則按在職期間比例計算。台達電亦設有年終、績效及分紅獎金,讓員工分享經營成果。
從整體收入看,7月台灣工業及服務業全體受僱員工的平均經常性薪資按年增長3.32%;計入獎金及加班費後,平均總薪資增長8.25%。企業分享盈利,增加了家庭可支配的資金,也為本地商品及服務消費提供支持。這正是企業業績與居民收入之間的重要連接:員工除了每月固定薪酬,也可透過浮動獎酬參與企業的經營成果。
除了向員工發放獎金,企業亦透過股息,把盈利分配給股東。台積電在2026年內派發的每股現金股息合共約24元新台幣,較2025年的18元增加三分之一。我們認為,盈利及派息增長有望增加股東可配置的資金;除了日常消費,資金亦可留作存款,或配置到基金、保險及股債產品,為金融機構帶來服務需求。
這類活動亦會反映在宏觀消費數據中。台灣央行指出,保險及金融服務手續費等對第二季民間消費增長的貢獻率達37%,高於首季24%。客戶增加理財與交易活動時,產生的服務收費既是家庭購買的金融服務,也是金融機構的收入。
富邦的財管業績展示了這類業務的收入規模。2026年上半年,台北富邦銀行財富管理手續費淨收入達144.8億新台幣,按年增長44.2%。當中,保險及基金相關手續費淨收入分別由去年同期53.1億及34.3億元,增至70.2億及49.3億元;股債產品則由8.7億增至20.3億元。股債產品增長較快,但保險及基金合計增加約32.1億元,仍是財管收入增量的重要來源。
客戶增加資產配置,讓銀行在貸款以外拓展收費業務。不同產品的銷售組合,也影響財管收入的增長;上述分項因而有助於理解金融業透過哪些服務承接資金。
證券業務則更直接受交易活動影響。同期,富邦證券經紀及財管手續費淨收入達130.4億元,按年增長145.6%;經紀業務市佔率由6.70%升至7.14%(不包括外資券商)。台股交投活躍增加了交易服務需求,市佔率提升則顯示富邦同時擴大了市場份額。從企業採購融資到居民資產配置,金融業可透過不同服務,參與AI繁榮帶來的資金需求。
表三:三類企業如何承接AI需求?
|
公司 |
業務及受惠機制 |
行業及台灣市場意義 |
|
台達電 |
提供電源、散熱及整合方案,承接數據中心建設的配套採購 |
算力投資的採購範圍延伸至電力設備、工程及設施配套;台灣企業可參與全球建設 |
|
中華電信 |
承接資通訊建設,並提供機房、網絡及算力租賃 |
電信業可由項目交付延伸至持續服務,企業業務的需求來源隨AI部署擴大 |
|
富邦 |
供應鏈融資、銀行財富管理及證券交易服務 |
金融業可參與企業擴張及居民資產配置,透過利息與服務收費承接需求 |
|
資料來源:公司資料、奕豐金融編纂 數據截至2026年10月8日 |
||
投資啟示:外溢效應正在擴大,台灣市場增長更有後勁
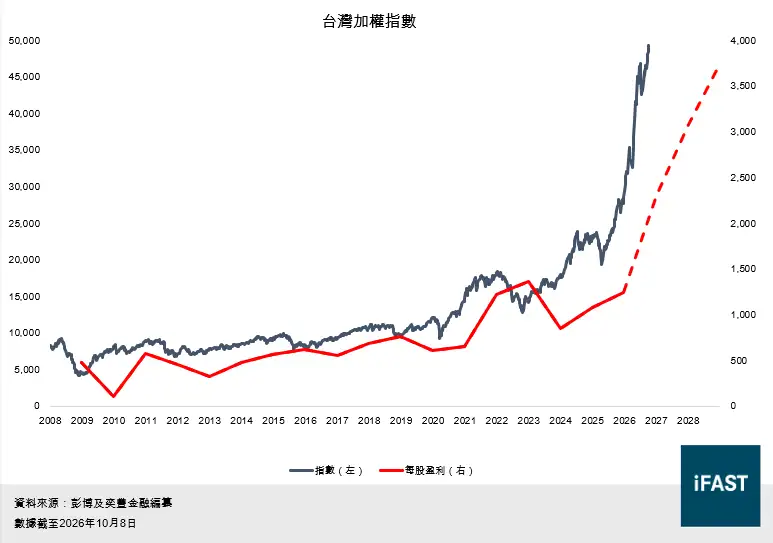
圖二:台灣加權指數及每股盈利
圖三:台灣加權指數預期估值
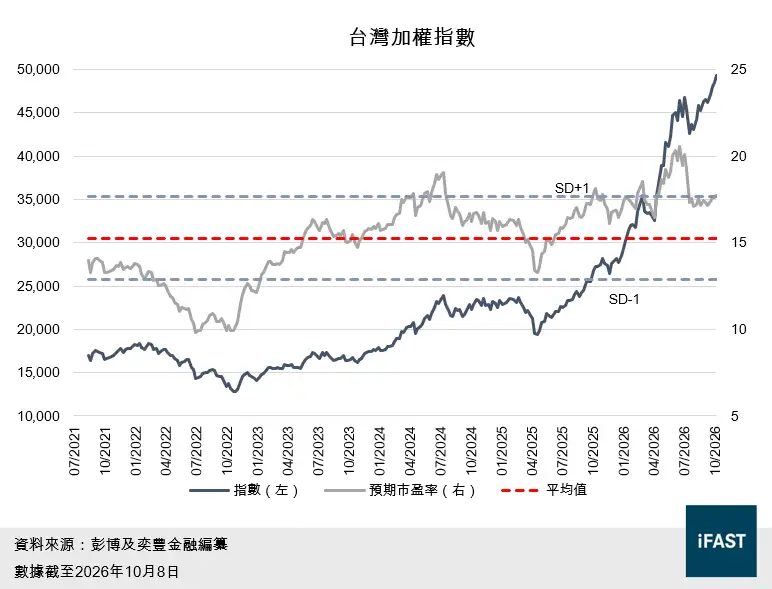
我們預期,這輪AI外溢效應才剛開始。從電力設備、工程到電信及金融,台灣已有多個行業承接相關需求;隨着企業持續擴產、新增機房投入服務,以及後續採購帶來融資需求,這些投資將繼續轉化為不同企業的生意。盈利亦透過薪酬與股息流向家庭,支持消費及資產配置,讓更多行業分享AI繁榮的成果,為台灣市場帶來更廣泛的盈利增長動力。
因此,儘管短期情緒與估值波動仍可能令台股表現反覆,我們對台灣市場的中長期前景維持正面看法,並維持4星「非常吸引」評級。以20倍合理市盈率計算,2028年底目標為74,640點,較10月8日收市水平仍有約51.4%的潛在升幅。投資台灣,既可參與半導體的增長,也可分享需求向其他行業延伸的機會。
表四:台灣加權指數盈利預測及目標
|
指標 |
2025A |
2026E |
2027E |
2028E |
|
每股盈利(新台幣) |
1,494.5 |
2,308.9 |
3,058.7 |
3,732.0 |
|
盈利按年增長 |
— |
54.5% |
32.5% |
22.0% |
|
2028年底目標(20倍合理市盈率) |
— |
— |
— |
74,640 |
|
2028年底潛在升幅 |
— |
— |
— |
51.4% |
|
資料來源:彭博、奕豐金融預測及編纂 數據截至2026年10月8日 |
||||
相關產品:
|
市場/行業 |
基金 |
ETF |
|
台灣 |
||
|
亞洲半導體 |