Instagram



- 企業盈利強勁,記憶體週期持續: 南韓上市公司上半年收入及淨利潤分別按年增長28.8%及333.3%,反映企業盈利全面改善。SK海力士及三星電子憑藉HBM市場領導地位、強勁定價能力及長期供應合約,有望持續受惠於全球AI需求增長。
- 本土AI投資加速,出口增長支撐經濟:南韓政府積極推動AI數據中心及半導體基建,為科技產業創造海外需求以外的新動力。加上半導體出口持續強勁,不僅有助支持經濟擴張,亦有望帶動消費及投資復甦。
- 基本面穩健,估值回落帶來投資機遇: 韓股近期回調主要受市場情緒及槓桿活動影響,而非企業基本面轉弱。隨著盈利持續增長、企業治理改革推進及估值回落,我們維持韓股「4星」(非常吸引)評級,2028年底KOSPI目標為10,958點,潛在升幅達82.4%。
韓股上半年業績全面開花
表一:KOSPI上市公司2026年上半年業績表現
|
2026年上半年 |
2025年上半年 |
按年增長 |
|
|
收入 |
2,000.1兆韓元 |
1,552.4兆韓元 |
28.8% |
|
營業利潤 |
388.2兆韓元 |
約109.4兆韓元 |
254.2% |
|
淨利潤 |
386.7兆韓元 |
約89.3兆韓元 |
333.3% |
|
營業利潤率 |
19.4% |
7.1% |
12.4個百分點 |
|
淨利潤率 |
19.3% |
5.8% |
13.6個百分點 |
|
資料來源:韓國交易所 |
|||
在海外強勁的AI需求帶動下,韓股的受惠程度或低於市場預期。根據韓國交易所,上半年KOSPI上市公司的收入達到2,000兆韓元,較去年同期增28.8%,利潤升幅則更為驚人,達333.3%,反映盈利不單是跟隨收入規模而擴張,而是部分行業的經營槓桿得以釋放。除SK海力士和三星電子外,其餘公司的收入和利潤增長分別達到15%和119.7%,顯示韓股盈利的增長並非單由記憶體拉動,而是存在更廣義的復甦機遇。
表二:SK海力士與三星電子第二季度業績表現
|
收入 |
收入按年升幅 |
經營利潤率 |
|
|
SK海力士 |
79.3萬億韓元 |
256.8% |
76.3% |
|
三星電子 |
171.5兆韓元 |
129.9% |
52.2% |
|
資料來源:彭博財經、奕豐金融編纂 |
|||
儘管SK海力士的收入增長略遜於預期,但也較上季度有所加速,顯示公司仍在充分受惠於記憶體需求爆發的週期。另外,公司的經營利潤率進一步攀升至76%,在收入規模加速擴張的背景下,更大部分的收入得以被轉化為利潤及現金流,以支持公司的資本投資計劃。此外,較高的經營利潤率不但反映記憶體價格維持高企,更反映SK海力士作為行業龍頭,在供需失衡仍然嚴重的情況下,其定價實力依然強勁,使公司在與主要客戶洽談合作時能擁有較大的定價空間。
三星電子的收入同樣在半導體分部拉動下呈現亮眼增長,即使消費電子在以往一直是三星電子的主要業務,但在AI投資驅動下,三星記憶體產品出貨量創下新高,並推動整體經營利潤率從10%左右的低位反彈至52.2%,顯示在業務結構改變下,三星電子的盈利能力開始改善。此外,晶圓代工業務的潛力也不容忽視。由於台積電的產能有限,以及三星電子的晶片良率有所提升,有更多的科技公司因此願意與三星電子合作研發新一代晶片,使晶圓代工業務的發展更加穩定。
相關文章:
⟨三星電子第二季度業績2026|記憶體正為三星鋪出新的成長之路⟩
圖一:HBM市場份額
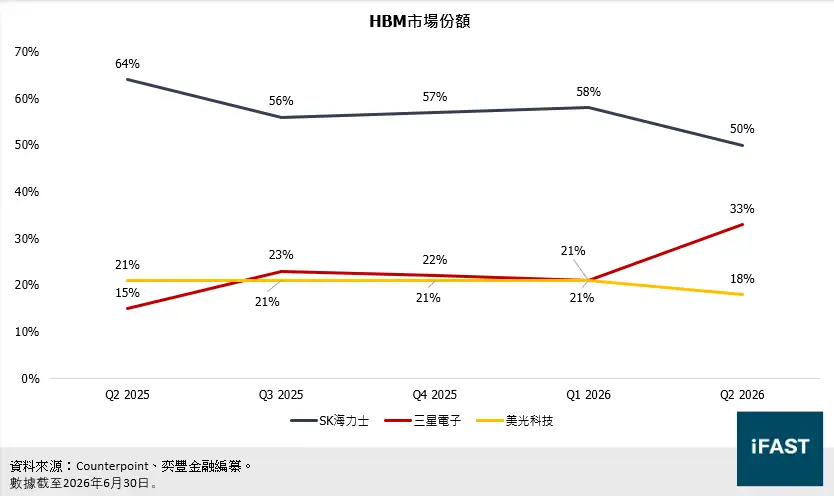
SK海力士和三星電子在全球記憶體市場中仍佔據相當大的份額。特別是適配於高性能數據中心的HBM,根據Counterpoint統計,兩間公司在HBM的市場份額達83%,遠高於美光科技的18%。顯示公司無論是在市場認知或是技術層面上,均已建立難以在短時間内跨越的壁壘。儘管有新聞指出長鑫存儲已開始生產HBM3E晶片,但技術水平和南韓仍有一定差距。加上在此輪AI投資爆發週期伊始之際,SK海力士和三星電子便已經鎖定與大型科技公司的合作關係,因此我們認為兩間公司的競爭力在現階段仍難以被動搖。
部分投資者會對記憶體週期的可持續性存在擔憂,若AI建設進度未如理想,或供應端增長快於需求,記憶體的價格和銷量均可能受到影響。不過,SK海力士和三星電子已通過長期合約(LTA)鎖定需求和生產量,同時也會通過訂金、採購承諾和價格機制保障自身權益。截至第二季度,SK海力士已與約十間公司簽訂LTA,其中價格需要按照市場狀況調整,當記憶體價格維持高企時,公司也能相應提價。另外,三星電子目前已收到定金的25%,這部份現金流實際上是資本投資計劃的額外支持,同時LTA也為其鎖定了60%至70%的產能,以避免過度擴張導致的產能閒置風險。此外,部分合約採用地板價機制,降低記憶體價格下降所帶來的收入風險。
南韓本土AI建設成為被忽視的故事
如我們先前反覆提及,記憶體並非韓股唯一的增長故事。南韓政府在6月啟動了「三大超級項目」,該計劃將記憶體和AI數據中心兩個核心概念聯繫起來,顯示兩者是深度綁定,而非單獨的發展因素。同時,該計劃也印證AI建設在南韓佔有重要戰略地位,並為科技發展藍圖提供指引。
表三:南韓主要公司的投資計劃
|
主題 |
公司 |
投資計劃 |
|
記憶體 |
三星電子 |
· 在光州興建晶圓廠 |
|
SK海力士 |
· 清州興建工廠擴產NAND及HBM · 在龍仁集群及其他南韓西南地區興建半導體工廠 |
|
|
AI數據中心 |
SK Telecom |
· 計劃在蔚山地區興建15GW的數據中心,其中包括與AWS合作的AI數據中心項目。 |
|
Naver |
· 與英偉達和Brookfield合作擴建位於世宗特別自治市的數據中心。 |
|
|
三星SDS |
· 牽頭與Naver Cloud、三星物產、Kakao、KT等公司參與國家AI運算中心項目。 |
|
|
資料來源:公司新聞、奕豐金融編纂。 |
||
在主要發展方向領導下,南韓主流科技公司開始對AI數據中心進行投資。每一項投資項目需要相當規模的硬件來支撐其運作,因此SK海力士和三星電子作為位於南韓本土的記憶體生產商,有望直接從中受惠。加上部分AI數據中心項目更涉及與英偉達和AWS等海外大型科技企業的合作,這些項目不但為南韓科技企業帶來新的合作機會,也反映南韓正逐步提升其在全球AI產業鏈中的參與程度。長遠而言,隨着AI基礎設施的生態越趨完善,南韓科技產業的增長動力有望由單一的記憶體週期,逐步擴展至更全面的AI產業鏈,由此享受更廣闊的成長空間。
值得注意的是,這些投資計劃大部分並不完全取決於海外科技公司的資本開支步伐,部分項目更由南韓政府主導或透過政策支持推進。因此,南韓硬件企業除了受惠於全球科技巨頭擴大AI投資外,亦可從本土政府及企業資本開支中獲得額外需求。因此,這部分需求將有助提高硬件公司的收入能見度,並降低其過度依賴海外投資的集中性風險。
出口需求支撐南韓經濟 南韓折扣緩和提供估值上修動力
圖二:南韓半導體及整體出口
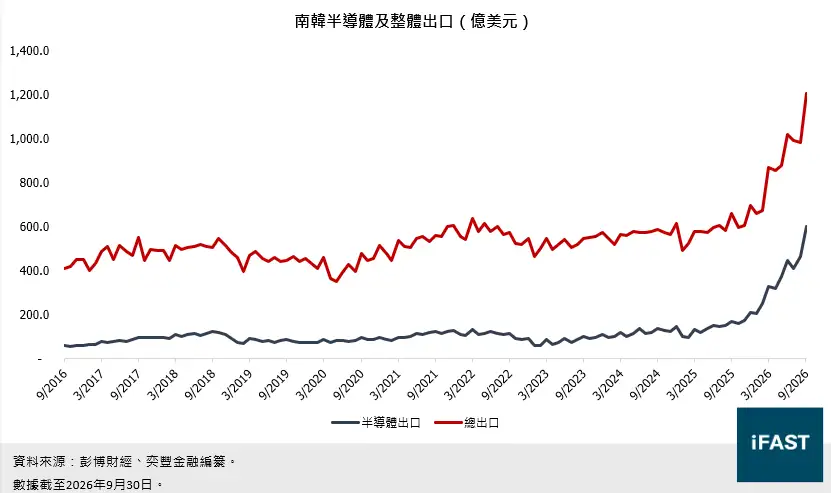
南韓出口在半導體帶動下屢創新高,由於供應短缺持續,記憶體價格維持高企,半導體和整體出口的按年升幅在9月更分別達到263%和83.5%。儘管SK海力士和三星電子的股價容易受到市場對記憶體週期的看法而波動,但持續造好的出口數據則顯示下游需求依然強大。
記憶體產業的蓬勃也直接帶動南韓工業生產活動的擴張,自年初起,南韓的標普全球製造業採購經理指數(PMI)便一直處於榮枯線之上。記憶體生產或只是南韓製造業的其中一個部份,隨着更多本土投資項目的落實,南韓生產活動將有望維持活躍。更重要的是,亮眼的出口和生產數據不但代表南韓經濟已步入擴張區間,更能帶動其他經濟活動有所反彈。以消費為例,半導體企業利潤上升將有助推高居民薪金水平,從而提振消費。加上AI建設項目多落於首爾中心區以外的地區,預計消費和投資增長動力或於未來擴散至其他地區。
有見及此,南韓央行於8月再度上調今年GDP增長預測至3.3%,進一步從宏觀層面確認南韓是次的增長週期。
金融市場方面,南韓折扣問題雖然仍然存在,但隨着政策框架漸趨完善,問題有望逐步改善。南韓國會在今年通過了《商法》的第三次修正案,要求公司必須將既有庫存股全部註銷,以防止少數股東權益被稀釋。政策落地後,SK海力士在8月對40兆韓元的股份作回購及注銷,並帶動其他公司進行類似操作,反映在龍頭企業的引領下,折扣問題正開始得到改善。
指數回調會影響我們的信心嗎?
圖三:KOSPI指數12個月前瞻市盈率
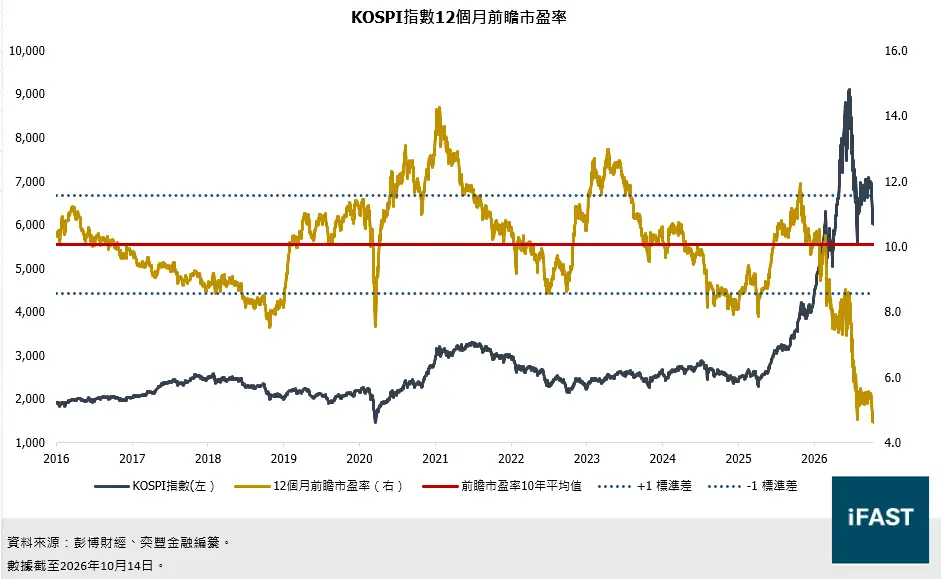
自我們在6月發布韓股2026年中期投資展望後,韓股經歷了一輪明顯的回調,並一度跌至5,500點水平。在過往的文章中,我們曾數次強調韓股回調更多是由市場氣氛及高槓桿推動,而非基本面受損。上市公司亮眼的業績增長,以及持續造好的經濟數據,則是支持我們繼續看好韓股的有力佐證。
相關文章:⟨上調南韓股市星號評級至4星|記憶體以外的敘事能否成為韓股的新催化劑?⟩
截至2026年10月8日,KOSPI本年累計升幅仍達到39.4%,但前瞻市盈率只有4.6倍,遠低於10.1倍的十年均值。可見在被證明和維持強勁的利潤增長預期下,目前的價格尚未完全反映韓股的成長潛力。另一方面,集中在個股和KOSPI指數的槓桿會放大股市波動,導致熔斷頻率在今年大幅攀升,南韓的監管部門和韓國交易所因此在6月起陸續出台政策限制槓桿繼續增加。例如提高基本保證金的門檻,及暫停新個股槓桿或反向產品掛牌。更嚴厲的政策,配合6月時的半導體抛售潮,南韓股市在經歷一輪陣痛期後,過度槓桿問題開始有所舒緩。根據韓國金融投資協會(KOFIA),截至10月的信用融資餘額約為26.1兆韓元,比6月的38.8兆韓元明顯下滑,顯示問題正在逐步改善。儘管槓桿活動減退會使韓股難以重現當時的熱潮,但長遠而言,目前的股市成長則更加健康及穩固,估值下滑同時也為重視長期價值的投資者帶來配置機遇。
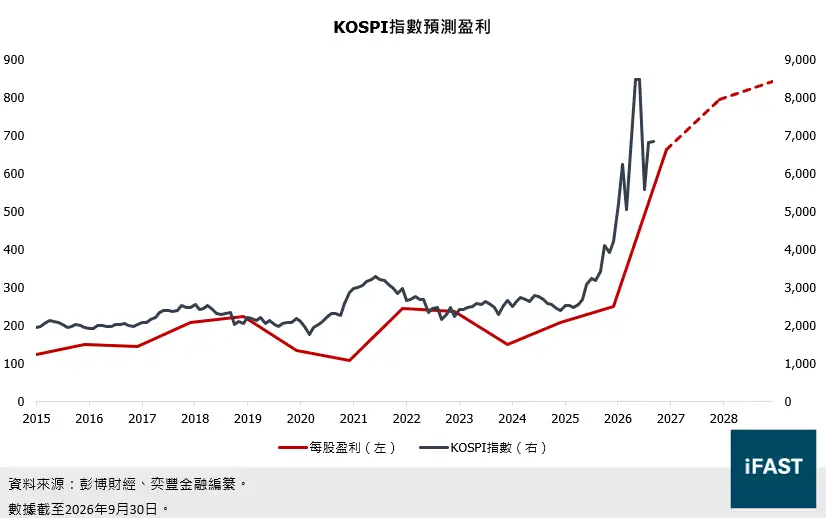
有見及此,我們對韓股的看法並不會因其價格波動而改變。相反,在依然強勢的基本面支撐下,我們將維持韓股的「4星」(非常吸引)評級。2028年底前的目標價為10,958點,潛在升幅達82.4%。
表四:KOSPI指數的預測盈利及潛在升幅
|
2025A |
2026E |
2027E |
2028E |
|
|
每股盈利 |
248.9 |
664.9 |
794.6 |
842.9 |
|
每股盈利年增長率 |
19.4% |
167.2% |
19.5% |
6.1% |
|
市盈率(倍) |
24.1 |
9.0 |
7.6 |
7.1 |
|
股息率 |
1.1% |
3.0% |
3.6% |
3.8% |
|
截至2028年底的目標價格(基於13倍合理市盈率) |
10,958 |
|||
|
潛在升幅 |
82.4% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
圖四:KOSPI指數預測盈利
表五:相關投資產品
|
市場 |
基金 |
ETF |
|
南韓 |
||