Instagram


摘要
- 智譜股價自 9 月起持續下跌,已跌破 1,000 港元關口,主因是 DeepSeek 等對手降價引發的 API 價格戰擔憂、兩次配售增加流通盤,以及「大模型第一股」稀缺溢價消退。
- 公司旗艦模型定價偏中高,但開源競爭激烈、用戶切換成本低,雲端收入雖高增長卻定價權脆弱;同時毛利率僅為 26.4%,遠低於 海外同業AI模型公司,訓練與資本開支壓力持續。
- 估值已大幅回落,但以最新 ARR 計算的 P/S 仍高於海外同業;研究將公允倍數下調至 18 倍,目標價 832 港元,惟競爭與情緒風險仍高,投資者或需等待更清晰信號再布局。
在種種因素疊加下,被譽為全球大模型第一股的智譜在此時此刻已從高位回落超過70%。
智譜在9月起再次失守千元關並一路走低,該跌浪的開端可追溯至9月初,因DeepSeek下調最新V4.1 Flash模型的定價,市場擔憂智譜會被捲入價格戰的風波當中,股價隨即在當日下挫10.3%,並在其後一路走低。上市後第二次配售和全球模型價格戰的憂慮進一步抑制智譜升幅,使其直至目前也難以回升至千元水平。
在當前的投資氣氛下,面對難以見起色的股價走勢,智譜下一步又該何去何從?
稀缺性正在消失
我們在⟨智譜股價飆升的背後 全球大模型第一股的神話能否延續?⟩中提及過二級市場流通股份的稀缺性是放大智譜價格升幅的主因,隨着上市時間變長,國外OpenAI和Anthropic開始推進IPO工作,而DeepSeek和月之暗面也分別傳出要在内地和香港市場上市的消息,市場或將迎來更多可投資的標的,支持智譜溢價的有利因素開始消散。
另一方面,因智譜需要投入大量資本興建數據中心和支付訓練成本,且其盈利和現金流仍為負數,智譜在上市後已經兩次進行配股,使流通股份數目比之前更多。
最近一次配股發生於9月,智譜在9月13日宣布以每股714港元的價格(該價格比前一個交易日收市價折讓約10%)配售新股,該消息為智譜原本已經下挫的股價帶來新的一擊。有趣的是,在第一次宣布進行配股時,智譜的股價反而錄得上漲。由於當時市場認為智譜會將該筆資金用於模型迭代及增加競爭力,因此市場情緒普遍正面。
我們認為,截然不同的反應正正反映了市場對智譜的看法已發生了轉變。儘管第二次配售的資金也會被用於訓練模型,但市場已開始認識到AI模型的競爭預計維持激烈,且有可能會轉向價格戰上,對公司毛利構成影響。即使智譜繼續投入大筆資金,但若定價權受限和轉換成本低的問題仍然存在,所帶來的投資回報或相對有限。因此,在營運痛點未解決的情況下,智譜的投資氣氛難以得到提振。
漲價與追逐前沿的困局
稀缺性消散並非導致智譜股價下跌的唯一原因,問題的根本還是要回到智譜的基本面上。
表一:中國主流AI模型定價
|
公司 |
模型 |
輸入(人民幣/百萬Token) |
輸出(人民幣/百萬Token) |
緩存命中1 |
|
DeepSeek |
DeepSeek V4-Pro |
空閒時段:4.5 高峰時段: 9 |
空閒時段:13.5 高峰時段: 27 |
0.15–0.30 |
|
DeepSeek V4-Flash |
空閒時段:1 高峰時段: 2 |
空閒時段:4 高峰時段: 8 |
約 0.02/0.04 |
|
|
阿里巴巴 |
Qwen3.8-Max |
12 |
36 |
有折扣 |
|
Qwen3.8-Flash |
0.8 |
2.7 |
有折扣 |
|
|
智譜 |
GLM-5.3 |
8 |
28 |
2 |
|
GLM-5.3 Flash |
0.8 |
2.8 |
0.23 |
|
|
MiniMax |
MiniMax-M3(≤512K) |
2.1 |
8.4 |
0.42 |
|
MiniMax-M3(>512K) |
4.2 |
16.8 |
0.84 |
|
|
月之暗面 |
Kimi K3 |
20 |
100 |
2 |
|
資料來源:公司新聞、奕豐金融編纂。 1. 緩存命中是指該次請求裏的一段輸入已經被模型處理過並存放在快取裏,只會按照較低的緩存命中價格收費。 2. AI模型的費用=未命中輸入Token × 輸入價 + 命中輸入Token× 緩存價 + 輸出Token× 輸出價 |
||||
從表一可見,在經歷數次漲價後,智譜GLM 5.3旗艦模型的價格位於主要國產模型的中高端檔次,顯示公司偏向爭奪中高端模型市場份額,並通過高定價確立行業定位。然而,這類型定價策略需要智譜模型長期維持領先,才能説服用戶繼續訂閲其模型,否則難以與同業競爭。
如我們在⟨智譜2026上半年業績公布|虧損收窄 但前方陰霾真的消散了嗎?⟩中所述,當智譜加入雲端服務市場,競爭也會隨之變得激烈。目前智譜在三條戰線上同時作戰,在模型性能上與Kimi競爭,在AI雲生態上與千問競爭,在性價比上也需面臨DeepSeek帶來的壓力,反映情況仍然嚴峻,
更根本的問題出在其商業模式上,開源已成為國產AI行業的主流,頭部模型的迭代週期被激烈的競爭壓縮,用戶調用模型的成本也因模型能力趨同而大幅下降,意味着智譜難以建立持久的護城河。有見及此,儘管智譜中期收入在API價格和調用量齊升的帶動下有接近400%的增長,但這部份增量大多來自定價權脆弱的雲業務。一旦模型的性能失去明顯的優勢,原有的動能有可能倒塌,因此一時的收入急漲並不直接為智譜提供保障。
目前智譜的能力在編程上已獲得開發者認可,並成為API調用量顯著增長的原因。據智譜披露,公司下一步是向「Co-Work」發展,即將模型融合至工作環境,通過交付任務和以任務計價的方式將商業價值最大化。其中最主要的應用是挖掘網絡安全漏洞,通過強化自主學習的能力開拓安全場景,以作為智譜產品的亮點。不過,投資者需要留意有關技術目前仍處在研發階段,尚未形成規模化收入和被市場認證,因此對估值的影響仍是未知之數。
回歸基本面定價
因此,當市場認清競爭局勢,並從狂熱中回歸冷靜,智譜的定價或不再過度錨定於題材,而是會在更大程度上從基本面構建估值。
鑑於智譜業務重心轉向雲端部署,公司開始逐步建立海内外的分銷體系。繼在國内與阿里雲百煉平台和華為雲合作後,亞馬遜雲科技(AWS)的Amazon Bedrock也即將接入智譜GLM 5.3模型,為其開拓海外API業務收入渠道。同時,智譜管理層也於9月將今年經常性收入(ARR)的指引上調5%至30億美元。
儘管上調ARR指引能夠反映智譜管理層對公司收入預期的樂觀程度,但截至9月的ARR大約僅為18億美元,意味剩餘月份月均ARR需較前三季均值接近翻倍。加上雖然智譜將Co-Work當作業務擴張的下一步,但與企業從簽約到確認收入的過程需時較長,因此業務目標與確認收入之間的轉化率在實際操作上仍存在不確定性。
從利潤角度而言,我們曾提及過因為訓練成本高昂,且高毛利的本地部署業務佔比大幅下滑,智譜在今年上半年的毛利率已跌至26.4%。與海外前沿模型公司相比,市場預計Anthropic的API業務和OpenAI付費用戶計算的毛利率均超過70%,與智譜的毛利率表現存在重大差距。
即使在國產芯片規模化使用和模型架構進化推動下,單位Token推理成本較年初下降了80%,但訓練成本和資本開支為盈利和現金流帶來的壓力仍不容忽視。由於智譜目標是持續開拓智能上界,及推動模型在多個場景下進行自我強化學習,加上智譜需要維持模型的領先性,預計訓練成本將在未來一段時間繼續成為智譜主要的支出。另外,如我們之前所述,智譜自行興建數據中心對訓練成本的影響尚未可知,由於訓練需求依然龐大,智譜或仍需繼續依賴第三方雲服務商。此外,智譜目前正通過收購物業和公司來滿足營運所需,資本支出壓力或難以在短期内消除。
因此,在財務狀況未有明顯改善,且行業壓力依然巨大的情況下,智譜的估值難免會因此有所折扣。
圖一:智譜價格及12個月前瞻市銷率
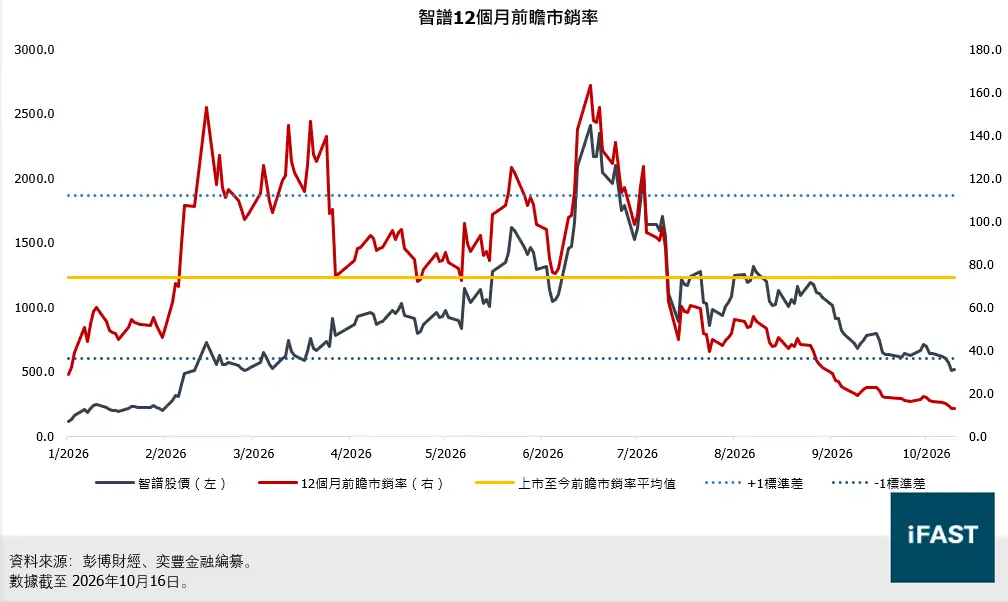
從估值角度而言,截至2026年10月16日,智譜12個月前瞻市銷率為13倍,基於2025年收入的市銷率也從高峰期的過千倍回落至當前的384倍。以最新的18億美元ARR計算,智譜的市銷率約為28.9倍。與OpenAI和Anthropic最新一輪融資隱含的估值和最新ARR所得出的市銷率(見表二)相比,智譜的市銷率明顯較高。但由於智譜與兩間公司在產品和用戶黏性上存在差距,因此現時的估值水平反映智譜仍有下探空間。
表二:OpenAI和Anthropic的ARR
|
|
公司估值 |
最新ARR |
隱含市銷率 |
|
OpenAI |
約8,520億美元1 |
約500億美元(截至9月) |
17倍 |
|
Anthropic |
約9,650億美元2 |
約650億美元(截至7月) |
14.8倍 |
|
資料來源:公司新聞、奕豐金融編纂。 1. 基於3月進行的新一輪融資估算。 2. 基於5月進行的H輪融資估算。 |
|||
綜上所述,鑑於智譜的營運和競爭環境未見明顯改善,毛利率維持低位、國内AI模型在不同定位上均存在勁敵,均為智譜發展施加壓力。加上智譜再次進行新股配售籌集資金,且2027年1月也將有新一批股份面臨解禁,我們認為智譜先前享受的稀缺性溢價將逐步消散,使智譜估值繼續承壓。因此,我們將智譜的合理市銷率由20倍下調至18倍。該水平仍高於當前前瞻市銷率,反映我們認可智譜在國產模型中的技術領先性與編程場景的先發優勢。目標價則降至832港元,截至2026年10月16日的潛在升幅為60.5%。
儘管潛在升幅可觀,但投資者須留意海内外AI模型競爭仍然相當激烈,智譜未來的模型迭代速度與市場認可度均存在較大不確定性,安全邊際依然偏低。與此同時,全球AI模型投資氣氛正受Anthropic呼籲放緩前沿模型,以及海外巨頭收入有可能不及預期兩項重大利淡因素壓制。由於達到目標價格需要多重動力推動,但跌勢在短期内已成定局,在風險回報尚未對稱之前,我們認為投資者宜等待更多信號明確後再作部署。
表三:智譜的預測收入及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股收入(港元) |
1.6 |
8.0 |
20.7 |
46.2 |
|
每股收入年增長率 |
131.9% |
397.1% |
158.1% |
123.4% |
|
市銷率(倍) |
321.3 |
64.6 |
25.0 |
11.2 |
|
截至2028年底的目標價(基於18倍合理市銷率) |
832 |
|||
|
潛在升幅 |
60.5% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||