Instagram

本次抛售的導火索是市場預計内險公司本季度盈利會面臨壓力,令行業投資氣氛隨即轉差。不過,中國人壽盈利受壓的情況已經不是第一次發生。受投資虧損拖累,中國人壽今年第一季度的淨利潤跌幅達31.4%,股價反而錄得4.5%的升幅。兩次利潤受壓,背後的因素大同小異,即市況波動會傳導至中國人壽盈利表現上。更重要的是,兩個類似的故事背後,隱藏着一個共通的信息,即投資盈虧變動僅會帶來短暫波動,而非基本面的受損。我們認為,短期盈利波動不足以改變公司的長期投資邏輯,主要是反映金融資產公允價值變動,因此我們仍然維持中國人壽(2628.HK)合理5倍市盈率的看法,同時因應潛在利潤下滑,將目標價輕微下調至36.5港元。
中國人壽2026年關鍵數據一覽
|
33.7% 上半年新業務價值按年增長 |
49.3% 銀保首年期交保費按年增長 |
|
人民幣8.1萬億元 公司總資產 |
197.8% 綜合償付能力充足率 |
|
數據截至2026年6月30日 |
|
中國人壽盈利為何承壓?股票投資及公允變動為關鍵
圖一:保險公司股票資產及計入當期損益的金融資產佔比
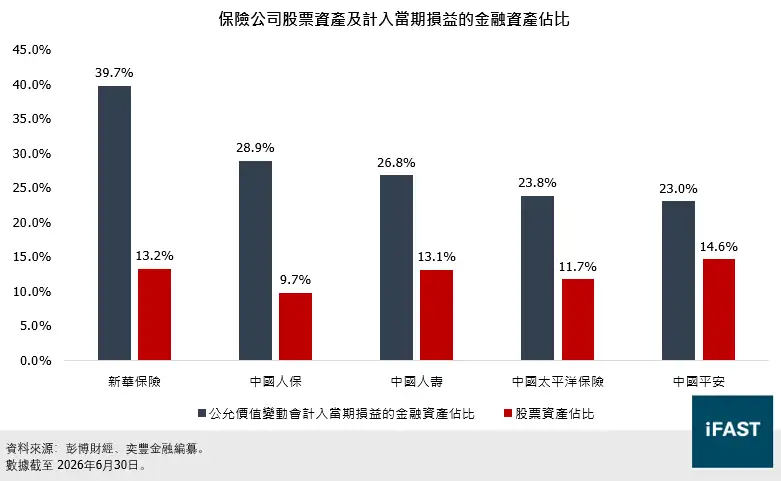
我們在前文中已經解釋過中國人壽利潤波動的原因,在市場再次變得動盪之際,類似的事件正在重演。
與其他四間主要保險公司對比,中國人壽有26.8%的金融資產的公允變動會計入當期損益,意味着市場價格的波動會直接反映在利潤表内。從資產種類可見,中國人壽有13.1%的資產屬於股票,波動率比債券、定期存款和基金等資產要高。根據國際財務報告準則(IFRS)規定,除了以非交易目的持有的股權金融資產需要計入其他綜合收益(FVOCI),否則常規用於交易的金融資產則需要計入當期損益(FVTPL)。由此可見,因中國人壽對股票資產的處理方法使利潤更容易暴露於市場風險中。
延伸閱讀:〈中國人壽首季度業績2026 | 盈利受壓 為何股價反而逆勢上漲?〉
圖二:滬深300指數季度回報與中國人壽當季金融資產公允價值變動走勢
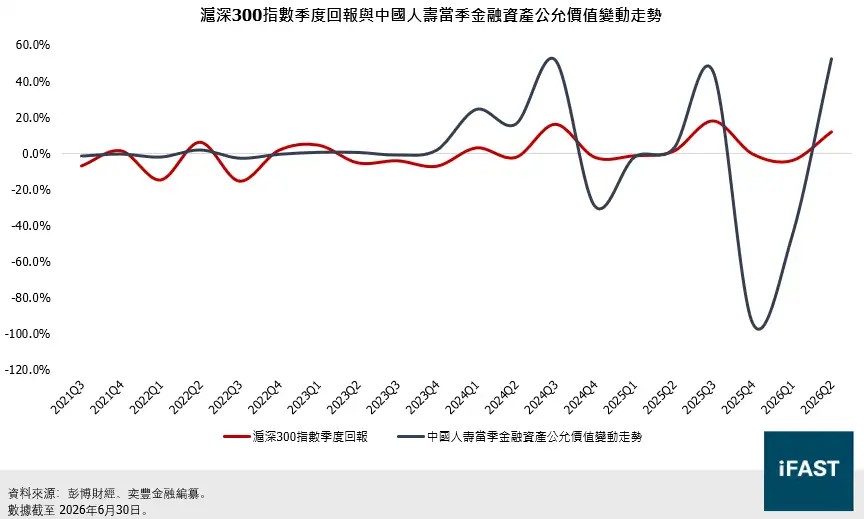
此外,中國人壽作為中國市場「耐心資本」的主要貢獻者,其投資組合與A股的關聯度較高。從圖二可見,中國人壽的公允價值變動損益與A股市場具有明顯的相關性,且由於部分損益會反映在利潤表上,公司盈利波動幅度因此被放大。
不過,根據Wind數據,中國人壽的股票持倉以銀行股為主。相較於高成長性板塊,大型銀行股通常具有股價波動相對較低、經營表現穩健及股息回報較為穩定等特點,有助提升整體股票投資組合的防禦性。此外,考慮到大型銀行股具備長期持有及高股息的投資特徵,中國人壽可能將部分相關持倉指定為以公允價值計量且其變動計入其他綜合收益的金融資產,使相關股價波動不會直接反映於當期損益。因此,儘管中國人壽的權益資產配置比例相對較高,令投資表現對資本市場變化較為敏感,但銀行股作為投資組合的「壓艙石」,有助緩衝市場波動帶來的衝擊。加上部分權益資產的公允價值變動可能透過其他綜合收益確認,實際反映於當期淨利潤的波動幅度或較整體股票持倉的市值變化為低。
整體而言,我們認為中國人壽的股票投資風險仍相對可控,短期的市場調整也不應被單純視為中國人壽盈利能力受損的證據。
圖三:中國人壽投資資產組合
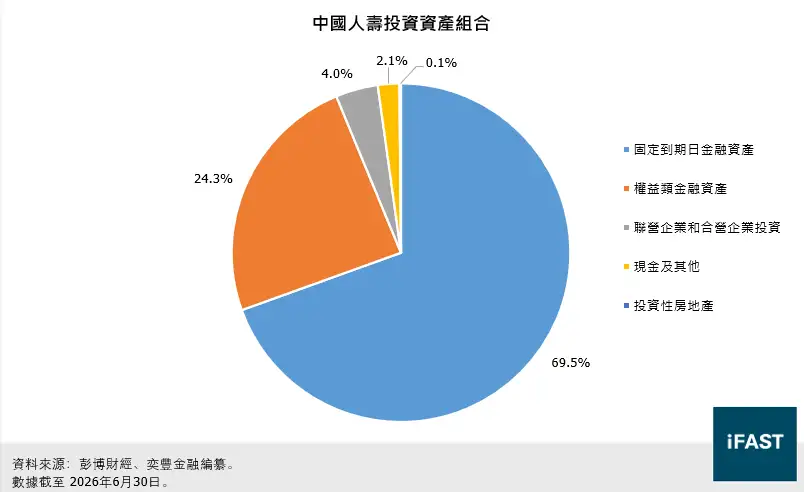
從整體投資組合而言,中國人壽的投資組合仍以債券為主,其中以政府機構債券和國債為主,且大部分會計入其他綜合收益,為其投資組合提供一定的防禦能力。因此,我們認為市場對中國人壽盈利能力的擔憂在某種程度上屬過度反應,對投資者而言,應更關注其保險業務的收入,而非以市場波動作為判定盈利因素的標準。
中國人壽2026年基本面是否穩健?
我們也在前文中提到過,隨着中國人口老齡化問題會加劇,由此衍生出的養老需求將會成為帶動保險業務增長的新動力。加上銀保渠道所推出的浮動收益型產品會比一般的存款產品具吸引力,在近年來也為保單增長貢獻一定需求。
從反映壽險企業長期盈利能力的核心指標來看,中國人壽上半年新業務價值(NBV)按年增長33.7%,顯示其核心保險業務仍具備穩健的增長動力。其中,銀保渠道成為重要增長引擎,首年期交保費按年大幅增長49.3%。與此同時,公司積極推動浮動收益型產品轉型,透過降低保單的最低保證回報,並將部分收益與實際投資及經營表現掛鈎,有效降低新增保單的剛性負債成本。相較於傳統固定收益型產品,浮動收益型保單容許公司根據實際經營情況調整非保證分紅,有助緩解低利率及資本市場波動帶來的利差壓力,提升資產負債管理的靈活性及長期盈利韌性。
另外,儘管市場關注中國人壽近年加大科技產業投資,並將其盈利波動與科技板塊走勢聯繫起來,但我們認為,相關布局更應從其作為大型長期機構投資者的戰略定位來理解。作為壽險龍頭,中國人壽可以利用其龐大長期保險資金規模和金融資源,參與國家在重點產業的投資,在發揮長期資本提供者的角色之餘,享受產業發展所帶來的潛在投資回報。此外,公司龐大的資產及有效保單規模,亦反映其長期積累的客戶基礎、品牌優勢及廣泛的銷售網絡,有助鞏固市場領先地位,並形成較高的行業競爭門檻。
另一方面,中國人壽的資本基礎仍然穩固。截至2026年6月底,公司總資產達人民幣8.09萬億元,內含價值達1.61萬億元,綜合償付能力充足率達197.78%,核心償付能力充足率亦達156.80%,反映其具備一定資本緩衝能力。因此,即使短期投資收益會受到市況變動影響,但公司穩固的資本基礎將繼續支撐其長期盈利能力,以及業務擴張需求。
延伸閱讀:〈中國人壽2026上半年業績 | 利潤翻倍之下 股價增長能否獲得支撐?〉
中國人壽目標價36.5港元是否合理?投資中國人壽有哪些風險需要注意?
由此可見,國有資本背景、龐大的資產規模及相對充足的償付能力,正在為中國人壽構築長期經營安全邊際。儘管短期資本市場波動可能拖累投資收益,並削弱市場對公司盈利前景的信心,但相關影響更多屬於外圍環境波動,而非核心基本面的結構性惡化。從中長期來看,憑藉穩健的核心承保業務、持續優化的產品結構、雄厚的資本實力及穩固的行業龍頭地位,中國人壽仍具備良好的經營韌性與長期價值創造能力。因此,我們認為短期盈利波動不足以改變公司的長期投資邏輯。
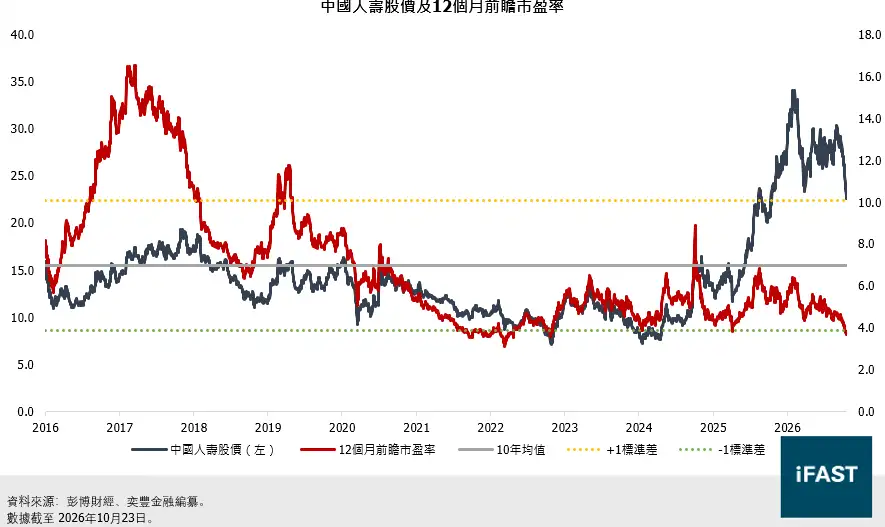
有見及此,我們認為市場近期對短期不利因素的放大,實際上為其創造了更大潛在升幅,同時也為投資者提供重新審視其估值的機會。我們將維持對中國人壽合理市盈率(5倍),同時因應市場波動下調盈利預測,目標價被降至36.5港元,截至2026年10月23日的潛在升幅仍有54.9%。
圖四:中國人壽股價及12個月前瞻市盈率
表一:中國人壽的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利(港元) |
5.9 |
6.3 |
6.8 |
7.3 |
|
每股盈利年增長率 |
44.3% |
6.2% |
8.1% |
7.4% |
|
市盈率(倍) |
4.0 |
3.7 |
3.5 |
3.2 |
|
股息率 |
3.9% |
4.2% |
4.5% |
4.9% |
|
截至2028年底的目標價(基於5倍合理市盈率) |
36.5 |
|||
|
潛在升幅 |
54.9% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
常見問題
Q1:中國人壽2026年盈利為何承壓?
中國人壽有26.8%的金融資產的公允變動會計入當期損益,意味着市場價格的波動會直接反映在利潤表内。中國人壽的公允價值變動損益與A股市場具有明顯的相關性,且由於部分損益會反映在利潤表上,公司盈利波動幅度因此被放大。
Q2:中國人壽目標價為多少?
我們維持對中國人壽合理5倍市盈率的判斷,目標價則輕微下調至36.5港元,截至2026年10月23日的潛在升幅為54.9%。