Instagram

內文摘要:
- AI記憶體支持盈利改善: 儘管半導體收入增速放緩,HBM、伺服器DRAM及企業級SSD的產品組合改善,仍帶動利潤率上升;消費電子則繼續受到記憶體成本高企拖累。
- 供應限制與LTA增加需求能見度: 新產能投放需時,長期合約有助規劃擴產。三星按需求分階段增加供應,可緩解過剩風險,但仍須關注前期投資及現金流情況。
- 股東回報執行成重要催化劑: 三星回購計劃的透明度及執行進度遜於SK海力士,限制股價反應。更清晰的回報安排,配合穩健盈利及現金流,有望改善投資吸引力。
三星電子第三季度收入和利潤增長遜於預期,但在記憶體週期引領下,整體財務狀況仍然穩健。然而,由於股東回報計劃框架相對模糊,公司股價在業績出爐後有所下滑。在盈利造好和加大投資的平衡下,三星電子股價能否得到支撐?
三星電子2026年第三季業績分析:HBM4如何推動半導體盈利?
圖一:三星分部收入及經營利潤率
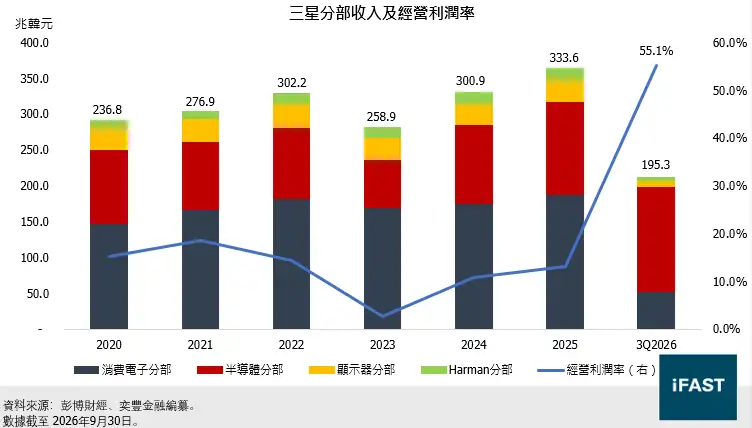
三星電子第三季度收入按年升126.8%至195.3兆韓元,其中繼第二季度呈現56.1%的按季升幅後,半導體(DS)分部在第三季度的按季升幅放慢至15.4%。我們認為收入增長放緩的其中一個原因是第二季度的強勁升勢創造了高基數效應,由於三星電子的HBM4於今年2月開始出貨,這部份收入大多已在第一季度末和第二季度有所反映,並提高了第三季度的比較基數。
表一:三星電子位元出貨量和平均售價表現
|
DRAM位元出貨量 |
DRAM ASP |
NAND位元出貨量 |
NAND ASP |
|
|
1Q25 |
高個位數增長 |
中個位數下降 |
約 10%下跌 |
約十幾個百分點下跌 |
|
2Q25 |
約十幾個百分點增長 |
低個位數增長 |
約 20%增長 |
低至中個位數下跌 |
|
3Q25 |
約十幾個百分點增長 |
約十幾個百分點增長 |
約 10%增長 |
中個位數增長 |
|
4Q25 |
未透露 |
約 40%增長 |
按季下降 |
約 20%增長 |
|
1Q26 |
未透露 |
約 90%增長 |
高個位數增長 |
約 80%增長 |
|
2Q26 |
約十幾個百分點增長 |
約 40%增長 |
低個位數增長 |
約 60%增長 |
|
3Q26 |
低至中個位數增長 |
約 20%增長 |
中個位數增長 |
約十幾個百分點增長 |
|
資料來源:三星電子、奕豐金融編纂。 數據截至 2026年9月30日 |
||||
另一方面,即使三星電子的位元出貨量有低至中個位數增長,也未能抵消記憶體平均售價(ASP)的升勢放緩。雖然三星電子和SK海力士同時面對ASP增速放慢的情況,但受產能限制,特別是HBM生產工序繁瑣影響,三星電子的DRAM位元出貨量僅為個位數水平,相比SK海力士表現而言略微遜色。不過,除HBM4外,在代理AI帶動下,企業級SSD亦是三星記憶體業務的重要增長動力,支持三星電子的NAND業務獲得中個位數增長。因此就整體而言,三星電子半導體分部的收入仍能錄得溫和升幅。
利潤能力方面,三星電子的經營利潤率在記憶體收入佔比擴張引領下,從第二季度的52%改善至第三季度的55%。加上三星電子將產品結構向HBM、伺服器DRAM和企業級SSD等高附加值產品傾斜,高價值產品組合使得半導體分部即使面臨收入增長放緩,也能將經營利潤率從70%提升至72%。同時,三星電子管理層預計第四季DRAM和NAND位元出貨量增速將進一步加快,顯示在產品結構和ASP上升的雙重拉動下,公司收入仍能得到有效支撐。
儘管晶圓代工及System LSI在DS分部的收入佔比仍明顯低於記憶體業務,但受惠於HBM Base Die需求增加、先進製程銷售擴大,以及產能利用率改善,三星第三季度晶圓代工收入及盈利均錄得增長,推升整體半導體業務的盈利能力。值得關注的是,隨着AI及HPC晶片需求持續上升,加上客戶尋求供應鏈多元化,三星正積極擴大外部晶圓代工合作,包括與Tesla簽訂長期晶片供應合約,以及與Broadcom拓展先進製程合作。公司亦確認,2nm HPC業務持續獲得大型雲端服務商訂單。我們認為,隨着先進製程技術逐步成熟,三星晶圓代工的收入來源有望由內部HBM相關需求,進一步擴展至更多外部AI及HPC客戶。若未來能持續提高量產良率及產能利用率,相關業務有機會成為半導體分部更具持續性的盈利增長來源。
三星手機業務為何收入回升,利潤卻繼續受壓?
圖二:2026年第三季度全球手機出貨量市場份額
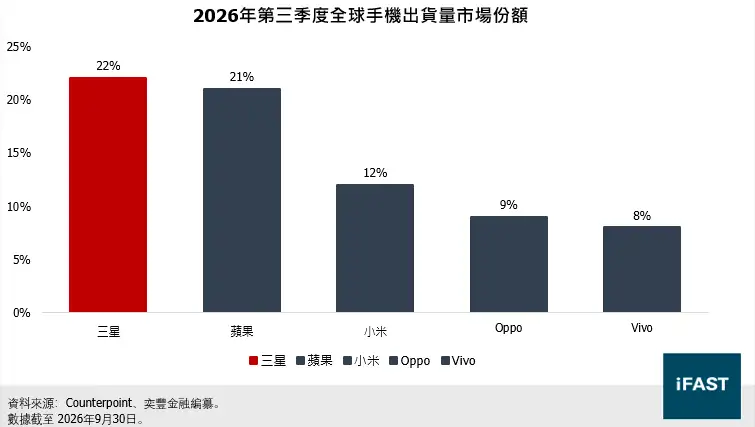
記憶體成本高企繼續為全球消費電子形成壓力,三星手機的全球出貨量市場份額按季下滑2個百分點至22%,略勝於蘋果,反映全球領先地位仍然明顯。第三季度期間,三星的摺疊手機系列Galaxy Z Fold8正式上市,配合搭載的内置AI系統,第三季度消費電子分部的收入按季升8%,成功扭轉第二季度9%的跌幅。但隨着記憶體的收入持續上升,加上公司業務重心仍向半導體部門偏移,消費電子分部的收入佔比於第三季度進一步下滑至26.7%。
儘管公司表示會通過更有效的管理和自律機制控制成本,但整體消費電子市場,特別是手機及PC,仍高度曝光於記憶體價格上升的成本壓力。因此即使收入有所上升,消費電子分部的經營虧損率仍錄得2%,顯示即使產品矩陣加入高價機型,依然難以抵消成本漲幅,並在某種程度上拉低三星電子整體的利潤水平。不過,如我們早前⟨三星電子第二季度業績2026|記憶體正為三星鋪出新的成長之路⟩所言,記憶體已成為驅動三星業績增長的重要支柱。儘管記憶體成本會為消費電子業務分部帶來壓力,但因三星電子的投資和業務重心已逐步轉移至半導體上,記憶體週期為三星電子帶來的紅利已足以抵消消費電子分部的虧損。
三星記憶體供應短缺會持續至2028年?LTA如何影響產能?
因更高階的記憶體的複雜程度更高,且工廠建設需要更長時間,新增產能難以在短期内釋放。管理層維持對記憶體短缺將至少維持至2028年的判斷,因此即使資本開支和投資規模顯著提升,也未必等同於直接轉化為相對應的位元產量,意味過度供應的可能性和風險相對較低。
因應部份投資者對記憶體需求的持續性尚存擔憂,三星電子在本次業績發布會上也再次披露有關長期合約(LTA)的細節。截至第三季度,三星電子已與10家主要客戶簽署LTA,另外有10間公司正在洽談。合約期限一般為5年,部份合約更設有價格下限,反映LTA合約的時間跨度已不再局限於短期兩三年,而是一份更穩固的需求保證。此外,三星電子也要求客戶進行預付款,增加履約成本同時,也為三星電子即時帶來現金流,以投入於資本投資項目中。如LTA全部落實,或能覆蓋三星電子六至七成的產能。因此,即使不是每份合約均有價格下限,但LTA仍能有助三星電子規劃產能,盡可能降低產能空置和供應過剩的風險。
與產能受制相配合的是三星的資本投資計劃,三星預計2026全年的資本開支為84.4萬億韓元,其中半導體部門的資本開支佔91%,主要用於先進記憶體產能、新晶圓廠基礎設施,以及美國Taylor晶圓廠等項目。值得注意的是,與SK海力士相似,公司會根據市場實際需求釋放產能和安裝設備,確保供應增加的步伐受控。由此可見,三星電子並未採取盲目擴張的方式來迎合需求,相反,相對自律的投資規劃正是避免記憶體價格因供應增加而急速下跌的重要手段,並為三星電子長期收入提供保障。
三星電子與SK海力士股東回報比較:回購及派息有何分別?
然而,三星電子的股價在業績公布後迎來下跌,市場反應也與前一天SK海力士發布業績後截然不同,其中一個原因或與三星電子和SK海力士在股東回報計劃上的差距有關。
表三:三星電子與SK海力士股東回報計劃對比
|
三星電子 |
SK海力士 |
|
|
2026計劃規模 |
約 90至110兆韓元 |
約 100兆韓元 |
|
已執行或確定的計劃 |
約35兆(含第三季度現金股利30兆及先前已派發部份) |
已完成40兆庫藏股回購和注銷 |
|
剩餘待執行 |
55至75兆韓元(細節延至2027年1月底公布) |
剩餘約60兆(含股息與進一步回購和注銷) |
|
現金股利 |
第三季每股4,601韓元,總額30兆。 |
第三季度每股20,000韓元(含出售鎧俠的10,000韓元特別股利),總額約14兆;全年至少30兆。 |
|
回購 |
計劃Q4起進行「相當規模」的回購,細節未定。 |
至少60兆(含已完成的40兆),持續每季回購。 |
|
執行透明度 |
細節延後到2027年1月董事會才最終確認。 |
已在第三季業績公布當天明確宣布全年框架與當季動作 |
|
資料來源:三星電子、SK海力士、奕豐金融編纂。 |
||
儘管三星電子和SK海力士的股東回報規模相近,但由於SK海力士的框架更加清晰,且執行進度更快,公布股東回報計劃反而有利SK海力士的股價增長。然而,三星電子的股東回報計劃需要延遲到後來才敲定,使回購規模存在不確定性,相比起派發現金股利而言,模糊的回購計劃或較難對三星電子形成相同程度的提振。
有見及此,面對同樣亮眼的財務報告,市場對SK海力士作出的反應或顯示除了財務表現外,三星電子應從股東回報角度增加股票的吸引力。
三星電子第三季業績公布後,股價為何創新高後下跌?
圖三:三星電子與費城半導體股價走勢
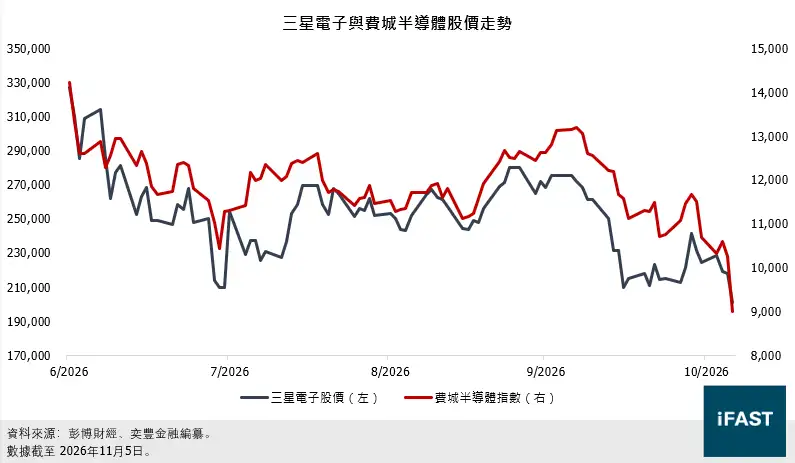
與第二季度業績發布時的情況相似,即使三星電子的收入和利潤有明顯上升,但因全球半導體板塊疲軟,加上股東回報吸引力不大,三星電子的股價在第三季度業績公布後反而錄得下跌。
表四:三星電子第三季度現金流
|
2Q26 |
3Q26 |
|
|
經營現金流(兆韓元) |
105.1 |
98.6 |
|
購置物業、廠房及設備的現金支出(兆韓元) |
14.1 |
26.9 |
|
經營現金流/購置物業、廠房及設備的現金支出 |
約7.4倍 |
約3.7倍 |
|
公司披露的淨現金(兆韓元) |
167.6 |
197.6 |
|
資料來源:三星電子、奕豐金融編纂。 |
||
三星電子2027年展望:AI需求、資本開支及三大投資風險
市場對含記憶體在内的AI硬件公司的態度開始變得謹慎,特別是在三星電子在年内公布過較大規模的資本投資計劃時,市場難免會擔心三星電子的現金流狀況,以及供應增加對記憶體價格的潛在影響。不過我們認為,在明顯改善的利潤能力下,三星電子的現金流會較以往更為充裕。此外,如三星電子管理層而言,因為生產高性能HBM所需的材料和工序比通用DRAM複雜,新設的生產設施和材料並不會同等比例轉換成HBM供應(例如同一組材料能生產特定數量的DRAM,但能生產的HBM數量會比DRAM少)。加上三星電子強調會根據客戶的財務狀況和實際投資進度投放產能,這種相對自律的生產模式或有助控制供應增加的速度,從而防止價格突然下跌。
另一方面,由於新產能需要一定時間才能投放,因此三星電子預計記憶體短缺將至少維持至2028年。有見及此,我們認為在AI滲透率持續提高和AI任務越加複雜的背景下,對記憶體的需求只會比以往更大。儘管三星電子記憶體銷售收入目前仍由價格作主要驅動,但隨着產品結構優化和產品結構提高,三星電子的收入與利潤增長動能依然穩固。結合股東回報計劃,三星電子的表現或能繼續帶動KOSPI指數打開修復空間。
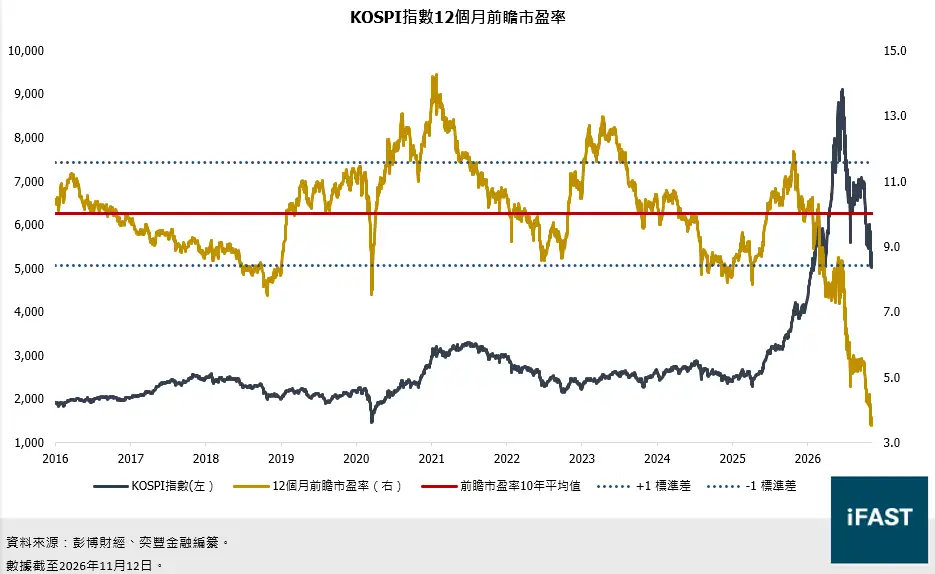
我們將維持早前撰文對KOSPI合理市盈率和目標價的判斷,截至2026年11月12日前的KOSPI潛在升幅為105.1%。不過,由於韓股市場仍然波動,加上環球投資氣氛尚未提振,我們認為在亮眼業績底下,投資者對韓股的投資態度應以謹慎為主,並注意高波動帶來的價格風險。
延伸閱讀:〈南韓2026年第四季投資展望:回調之後,韓股的故事完結了嗎?〉
圖四:KOSPI指數12個月前瞻市盈率
表五:KOSPI指數的預測盈利及潛在升幅
|
|
2025A |
2026E |
2027E |
2028E |
|
每股盈利 |
248.9 |
664.9 |
794.6 |
842.9 |
|
每股盈利年增長率 |
19.4% |
167.2% |
19.5% |
6.1% |
|
市盈率(倍) |
21.1 |
7.9 |
6.6 |
6.2 |
|
股息率 |
1.3% |
3.4% |
4.1% |
4.4% |
|
截至2028年底的目標價格(基於13倍合理市盈率) |
10,958 |
|||
|
潛在升幅 |
105.1% |
|||
|
資料來源:彭博財經、奕豐金融編纂 |
||||
表六:相關投資產品
|
市場 |
基金 |
ETF |
|
南韓 |
||
常見問題
Q1. 三星電子2026年第三季業績為何創新高?
A1:三星電子第三季盈利增長主要受AI記憶體需求帶動。HBM4、伺服器DRAM及企業級SSD等高附加值產品銷售增加,推動半導體分部盈利改善。雖然記憶體位元出貨量增長有限,但產品組合優化及售價支持利潤率。
Q2:儘管三星電子業績強勁,為何股價仍然下跌?
A2:市場對半導體板塊的投資態度轉趨審慎,加上三星電子的回購計劃執行細節尚未完全公布,可能削弱業績對股價的支持。另一方面,投資者亦關注大規模資本開支對未來自由現金流的影響。