Instagram


美國AI模型公司Anthropic預計於11月19日在納斯達克上市,意味着備受矚目的上市計劃終於塵埃落定。早在上市前Anthropic的招股書已掀起過一輪波瀾,大規模的算力投資計劃帶動了AI硬件股短暫上升。從市場角度看,Anthropic股價的後續走勢或能被當作檢驗市場對AI信心的風向標,如把觀察範圍縮窄到港股市場,Anthropic的上市對港股而言又有何啟示?
Anthropic上市|會影響智譜和Minimax同步受惠,抑或走勢分化?
提起大模型股,不得不提自上市以來就受到極大關注的智譜和Minimax。兩隻股票上市日期相近,也曾於超過1,000元價格大幅回撤。當公司業務最接近的Anthropic上市後,兩間公司或是港股市場中最直接的影響對象。
1. Anthropic提供信心觀察指標和估值錨點
作為全球AI模型中市佔率較高的公司,Anthropic上市當日走勢和後續活動直接地反映了市場對大模型公司商業模式的信心程度。如市場反應熱烈,意味着投資者仍樂於為大模型增長前景和AI商業化能力給予估值溢價。由於智譜和Minimax亦在加快AI應用的商業化變現速度,外圍市場的信心修復將有望提振,從而帶動股價同步上升。
另一方面,在Anthropic上市前,市場難以對大模型公司進行定價。儘管智譜和Minimax可被當作估計標的,但因業務範圍和財務表現存在差異,且稀缺性溢價會扭曲隱含市場倍數的本意。因此,流動性更高、業務更成熟的Anthropic或能成為大模型公司估值的新錨點。
表一:Anthropic、智譜和Minimax的P/ARR對比
|
最新年化收入 |
ARR數據時點 |
最新P/ARR |
|
|
Anthropic(ANT.US) |
約810億美元 |
2026年10月31日 |
約12.0倍1 |
|
智譜(2513.HK) |
約18億美元 |
2026年9月中旬 |
約16.6倍 |
|
Minimax(0100.HK) |
超過8億美元 |
2026年8月 |
低於9.7倍 |
|
資料來源:公司披露、奕豐金融編纂。 注1:按Anthropic招股價中位數隱含的上市後股權價值計算。 |
|||
值得注意的是,三間公司的數據時點不同,且因ARR(年度經常性收入)規模、客戶結構和收入質素等營運因素存在差異,所以估值倍數更適合當作參考,而非直接比較。
按照智譜截至9月中旬的ARR,公司的P/ARR約為16.6倍,高於Anthropic的12倍,而MiniMax則低於9.7倍,相較Anthropic有所折讓。意味着Anthropic提供的估值參考,未必會使港股模型公司同步上升。如我們曾撰文提及到,智譜的估值溢價需要更明確的盈利改善作支持,如經營差距未收窄,估值或仍有下探空間。
延伸閱讀:〈智譜(2513.HK)| 跌破千元大關 智譜該何去何從?〉
2. 稀缺性溢價消退
圖一:智譜和Minimax股價走勢
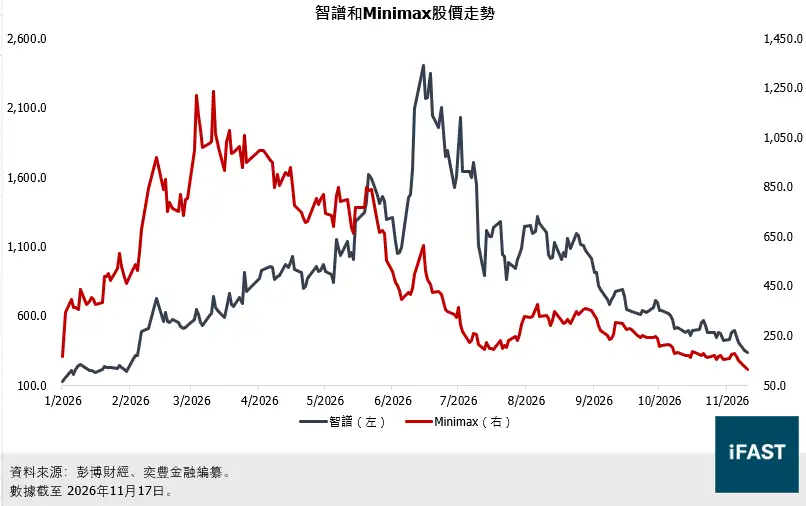
我們曾不止一次提及過支持智譜和Minimax高溢價的其中一個關鍵因素是稀缺性,當更大型的Anthropic上市後,部份投資者可能擔心資金會被分流。智譜和Minimax目前的股價已較今年高位下跌約80%,前期回調或已釋放部分估值壓力,但跌幅本身並不能證明估值已回歸合理水平。對能同時配置港股及美股的投資者而言,Anthropic增加了直接投資選擇,而港股限定資金的替代空間則較小。因此,投資者應注意儘管外圍氣氛提振有可能短暫帶動股價升勢,但這並不代表資金分流風險已充分消化。
總括而言,隨着更多可比較的營運數據出現,三間公司的走勢差距將更大程度取決於收入質素、模型能力及盈利改善進度,因此稀缺性和市場情緒提振應只被視為短期影響因素,長期股價走勢仍需依賴基本面發展和比較。
Anthropic上市|9,009億美元算力投資,有哪些港股AI概念股值得留意?
根據Anthropic招股書,公司已披露的採購及租賃總承諾約為9,009億美元,幾乎全部與算力及基礎設施有關,涵蓋雲端服務、設備租賃及數據中心等多年安排,並非單一年度的資本開支或全數屬於晶片採購。公司亦提及谷歌TPU、英偉達GPU和AMD GPU等算力來源,以支持前沿模型的開發和應用。大規模承諾為終端需求提供更具體的參考,並曾帶動AI硬件股回升。
若AI需求維持強勁、Anthropic的應用與客戶使用量持續擴張,已具體落實至合約及部署時間表的算力需求,有望隨設備交付及驗收轉化為硬件供應商的收入。這反映AI商業化仍需依靠晶片、記憶體、伺服器及數據中心等實體投入,為硬件需求提供支撐,並有助修復市場對半導體板塊的信心。對港股而言,儘管企業未有直接參與Anthropic的供應鏈,但由於中國同樣有大模型和雲服務商帶來的AI需求,Anthropic的擴張模式可作為觀察中國AI產業鏈的參考,從類似的需求傳導路徑發掘具備國產替代潛力的企業。
表二:AI算力及基礎設施相關港股
|
環節 |
港股標的 |
投資邏輯 |
|
晶圓代工 |
中芯國際、華虹半導體 |
國產晶片的加工商。 |
|
服務器 |
聯想 |
支持AI服務器和中國數據中心建設。 |
|
光互連 |
長飛光纖 |
數據傳輸帶動互連價值提升。 |
|
雲服務 |
金山雲、阿里巴巴、騰訊 |
為雲端模型部署提供算力和基礎設施。 |
|
電訊運營商 |
中國移動、中國電信、中國聯通 |
提供數據傳輸和算力網,同時在AI板塊波動時承接避險資金。 |
|
注:以上例子不構成投資建議。 |
||
由此可見,Anthropic的採購藍圖可被用於驗證需求端能否為AI硬件形成長期需求,而港股的標的則可被用於發掘可複製的國產替代機會,並與外圍投資氣氛形成雙重共振。
Anthropic上市|對港股AI板塊的三大影響
1. 模型層:估值參考與資金分流並存
Anthropic上市有望提振市場對大模型商業化的信心,但智譜及MiniMax的重估空間,仍需由相對估值、收入增長及毛利改善支持。同時,美股新增直接投資選擇,亦可能削弱港股同業的稀缺性溢價。
2. 硬件層:關注需求轉化為訂單及收入
若模型使用量持續增長,算力採購承諾有望隨設備交付及基建啟用,轉化為供應商收入。港股可沿雲端算力、伺服器、數據中心及互聯配套尋找機會,優先研究具備實際訂單、交付能力及國產替代潛力的企業。環球投資氣氛改善或有助板塊估值修復,但股價升幅能否持續,仍取決於相關公司的訂單、毛利及現金流能否同步改善。
3. 後續關注重點
在短期内,投資者可關注Anthropic定價反應,如市場是否為高估值買單,以及資金流向的變化;中長期則需回歸理性,以實際ARR和訂單作為基本面考察標準,觀察AI投資趨勢是否具有可持續性,再衡量港股類似投資機會。
總括而言,Anthropic上市對港股的意義,在於提供一個可驗證的估值參考,而非直接的基本面催化。更重要的是,AI投資和應用仍處於起步階段,不論是AI模型公司收入的增長,還是硬件公司交付進度和訂單可持續性,均需要較長時間才能考量。若上述利好因素成功兌現,且全球AI投資氣氛修復,相信對港股也能有所利好。因此,對有意趁此機會布局港股市場的投資者而言,也可留意以下相關投資產品。
表三:相關投資產品
|
市場 |
基金 |
ETF |
|
香港 |
||
Anthropic上市|常見問題
Q1. Anthropic幾時上市?
A1. Claude母公司Anthropic預計於2026年11月19日(美國時間)在納斯達克上市,股票代號為(ANT)。
Q2. Anthropic上市會帶動智譜及MiniMax股價嗎?
A2. Anthropic上市有望提振市場對AI大模型商業化的信心,短期或利好智譜(2513.HK)及MiniMax(0100.HK)等港股AI概念股。然而,Anthropic亦可能成為大模型公司的新估值參考,並吸引資金流向美股,削弱港股同業的稀缺性溢價。因此,兩間公司的中長期股價表現仍取決於收入增長、盈利能力及估值水平,未必會同步上升。